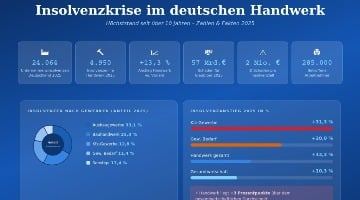
2025 registrierten deutsche Amtsgerichte 24.064 Unternehmensinsolvenzen – der höchste Stand seit über zehn Jahren. Das Handwerk traf es besonders hart: 4.950 Insolvenzen, ein Anstieg von 13,3 Prozent gegenüber dem Vorjahr, während die Gesamtwirtschaft um 10,3 Prozent zulegte. Das Risiko, auf offenen Rechnungen sitzenzubleiben, ist so real wie seit Jahren nicht.
Was kostet ein Forderungsausfall wirklich?
Deutlich mehr als den Rechnungsbetrag. Hinzu kommen Zinsen für die Vorfinanzierung der erbrachten Leistung, Zeit- und Personalaufwand für Mahnläufe sowie Anwalts- und Inkassokosten. Ein Rechenbeispiel: Aus 10.000 Euro Forderungsausfall werden schnell über 13.700 Euro Gesamtschaden, wenn man Kontokorrentzinsen, Mahnaufwand und außergerichtliche Anwaltskosten einrechnet. Noch schmerzhafter ist der nötige Mehrumsatz: Bei fünf Prozent Umsatzrendite müssten Sie für einen Ausfall von 13.000 Euro zusätzliche 260.000 Euro Umsatz erwirtschaften, um den Verlust zu kompensieren.
Drei Irrtümer, die teuer werden
- „Mein Kunde war immer pünktlich.“ Bis sein größter Auftraggeber wegbricht und die Zahlungsfähigkeit über Nacht zusammenbricht.
- „Ich bin nicht sein einziger Lieferant.“ In der Insolvenz bekommt oft zuerst Geld, wer am besten abgesichert ist.
- „Er wird mich nicht hängen lassen.“ Langjährige Beziehungen schützen nicht vor dem Insolvenzverwalter – oft stehen gerade vertraute Partner auf den höchsten Außenständen.
Bonität beschreibt das aktuelle Zahlungsvermögen eines Unternehmens, nicht dessen Vergangenheit. Wer sie nicht regelmäßig prüft, navigiert im Nebel.
Wie funktioniert die Forderungsausfall-Lösung unseres Kreditversicherers?
Für kleine und mittlere Betriebe bis zwei Millionen Euro Jahresumsatz bietet die Forderungsausfall-Lösung unseres Kreditversicherers eine unkomplizierte Absicherung gegen Forderungsausfälle – ohne Einzelrisikoprüfungen und aufwendige Formulare:
- 60 % Pauschaldeckung für alle Forderungen ab 250 Euro aus Warenlieferungen, Werk- und Dienstleistungen – sofort und ohne Einzelprüfung
- Bis zu 90 % Deckung für geprüfte Kunden über den Bonitäts-Check unseres Kreditversicherers (100 Bonitätsprüfungen pro Jahr zum Pauschalpreis von 200 Euro zzgl. MwSt., online abrufbar)
- Schnelle Entschädigung: Der Schutz greift 60 Tage nach Fälligkeit bei Kunden in der EU, den USA, Kanada und weiteren Ländern
- Integriertes Inkasso durch Euler Hermes Collections
- Geltungsbereich: Deutschland, fast ganz Europa, USA und Kanada
Die Prämie orientiert sich am Jahresumsatz: Bei einer Million Euro versichertem Umsatz beträgt sie monatlich 233 Euro netto – rund 0,28 Prozent des Umsatzes.
In fünf Schritten zu abgesicherten Forderungen
- Offene Forderungen analysieren: durchschnittliche Außenstände und größte Einzelrisiken ermitteln
- Bonitätsprüfung einführen – auch bei langjährigen Partnern, nicht nur bei Neukunden
- Deckungsumfang festlegen: Pauschaldeckung oder individuelle Prüfung via BoniCheck
- Vertrag abschließen und versicherte Forderungen sauber in der Buchhaltung nachhalten
- Schadenfälle konsequent und fristgerecht melden – eine verspätete Meldung kann den Anspruch gefährden
Meine Einschätzung
Die Warenkreditversicherung gehört zu den am häufigsten unterschätzten Instrumenten im betrieblichen Risikomanagement. Wir analysieren gemeinsam, welche Forderungsrisiken in Ihrem Unternehmen wirklich schlummern – und welche Lösung unseres Kreditversicherers dazu passt.
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.