Welche Versicherungen braucht ein Unternehmen in Bochum?
Zu den wesentlichen Bausteinen zählen Betriebs- und Berufshaftpflicht, Sachversicherung, Cyber-Versicherung sowie – je nach Rechtsform und Verantwortung – D&O. Ergänzend lohnen sich betriebliche Krankenversicherung (bKV) und betriebliche Altersvorsorge (bAV) zur Mitarbeiterbindung.
Was kostet eine D&O-Versicherung im Mittelstand?
Die Prämie richtet sich nach Umsatz, Branche, Bilanzsumme und gewählter Deckungssumme. Für mittelständische Unternehmen im Ruhrgebiet liegen die Beiträge typischerweise im niedrigen vierstelligen Bereich pro Jahr. In der Risiko-Erstprüfung erhalten Sie eine konkrete Indikation.
Wer ist Marcus Sill?
Marcus Sill ist Inhaber der Versicherungsagentur Sill, Marcus Sill e.K. mit Sitz in Bochum. Mit über 18 Jahren Erfahrung berät er Unternehmen bis 300 Mio. EUR Umsatz im gesamten Ruhrgebiet – als Fachagentur für Firmenversicherungen und mit klarem Fokus auf Haftungsrisiken und Existenzsicherung.
Beraten Sie auch Unternehmen außerhalb von Bochum?
Ja. Schwerpunkt ist das Ruhrgebiet (Bochum, Essen, Dortmund, Gelsenkirchen, Herne, Hattingen, Witten u. a.), digitale Beratung erfolgt deutschlandweit.
Was ist eine betriebliche Krankenversicherung (bKV)?
Eine vom Arbeitgeber finanzierte private Krankenzusatzversicherung für Mitarbeitende. Sie übernimmt Leistungen, die die gesetzliche Kasse nicht abdeckt – etwa Zahnersatz, Sehhilfen oder Vorsorge. Als Sachbezug ist sie bis 50 Euro pro Mitarbeiter und Monat steuer- und sozialversicherungsfrei und damit ein starkes Instrument zur Mitarbeiterbindung.
Was ist der Unterschied zwischen bKV und bAV?
Die bKV deckt Gesundheitsleistungen ab, die bAV baut eine staatlich geförderte Zusatzrente auf. Beides sind Mitarbeiter-Benefits, aber mit unterschiedlichem Ziel: Gesundheit im Hier und Jetzt gegenüber Vorsorge fürs Alter. Bei Bedarf kombinieren wir beide zu einem stimmigen Konzept.
Brauche ich als Geschäftsführer eine D&O-Versicherung?
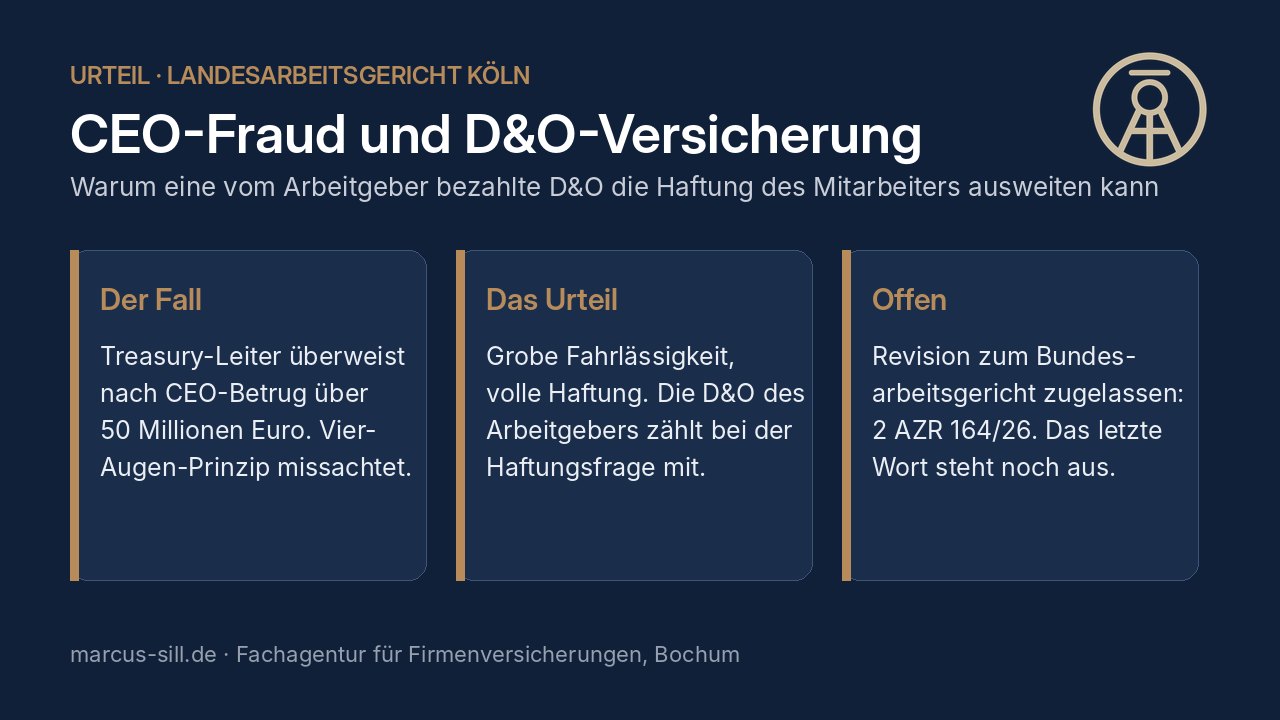
Geschäftsführer und Organe haften mit ihrem Privatvermögen für Pflichtverletzungen – auch bei einfacher Fahrlässigkeit. Eine D&O-Versicherung schützt genau vor diesen persönlichen Haftungsansprüchen. Ab welcher Größe und Struktur sie für Ihr Unternehmen sinnvoll ist, prüfen wir gemeinsam.