Kurz gesagt: Eine IT-Haftpflichtversicherung prüft Schadenersatzansprüche Ihrer Auftraggeber, zahlt berechtigte Forderungen und wehrt unberechtigte ab, notfalls vor Gericht. Die Entwicklung von KI-Anwendungen gehört im Deckungskonzept unseres Versicherers ausdrücklich zu den mitversicherten Tätigkeiten. Ob eine überhöhte API- oder Cloud-Rechnung beim Kunden darunterfällt, entscheidet sich an einer Frage: Ist es ein Schaden aus einem Fehler oder ein Projekt, das teurer wurde als geplant?
Die Anfrage: sieben Fragen vor der Vertragsunterschrift
Ein selbstständiger Softwareentwickler und AI Engineer aus Deutschland hat sich kürzlich an uns gewandt. Er baut Backends, API-Integrationen und KI-Agenten für Unternehmen im In- und EU-Ausland, arbeitet remote und stand kurz davor, die Haftungsklausel seines Freelancer-Vertrags mit dem Rechtsberater des Auftraggebers abzustimmen. Er wollte erst wissen, was versicherbar ist, und danach unterschreiben. Genau diese Reihenfolge empfehlen wir.
Seine Fragen stellen sich fast jedem, der mit Sprachmodellen und nutzungsabhängig abgerechneten Diensten arbeitet. Die wichtigste: Ein Workflow läuft unbeaufsichtigt in einer Schleife und erzeugt beim Kunden Zusatzkosten in fünfstelliger Höhe. Wer trägt das?
Was das Deckungskonzept für IT-Unternehmen umfasst
Die folgenden Angaben stammen aus der Kurzübersicht unseres Versicherers für Unternehmen der Informationstechnologie (Stand 08/2026). Es ist ein Auszug.
- Tätigkeiten: Herstellung von Software und alle Dienstleistungen rund um Soft- und Hardware, ausdrücklich auch die Erstellung, Implementierung und Weiterentwicklung von KI-Anwendungen, dazu Cloud-Computing und Datenverarbeitung für Dritte sowie Betrieb und Pflege von Datenbanken und Netzwerken
- Daten: Datenlöschung und Datenbeschädigung (Selbstbeteiligung 250 EUR), ebenso die Verletzung von Datenschutzgesetzen
- Echte Vermögensschäden: bis 1.000.000 EUR unter anderem für Umsatzausfälle beim Auftraggeber, Ansprüche wegen Verzug und versäumter Termine, vergebliche Investitionen des Auftraggebers sowie die Verletzung von Urheber- und gewerblichen Schutzrechten (ohne Patente, außerhalb USA und Kanada, nach vorheriger Recherche)
- Vertraulichkeit: ein eigener Betrag von 250.000 EUR je Versicherungsjahr für Geheimhaltungs- und Datenschutzvereinbarungen
- Ausland: Dienstleistungen und die Übertragung digitaler Produkte weltweit; direkte Leistungen in die USA und nach Kanada nur gegen Zuschlag
- Personen: freie Mitarbeiter, die Sie selbst einsetzen, sind mitversichert; beauftragte Unternehmen brauchen eigenen Schutz
Wie sich dieser Schutz von der Cyberversicherung abgrenzt, lesen Sie im Beitrag IT-Berufshaftpflicht oder Cyberversicherung.
API- und Cloud-Kosten: Schaden oder nur ein teures Projekt?
Meine Einordnung nach den allgemeinen Grundsätzen der Haftpflichtversicherung, getrennt in drei Fälle:
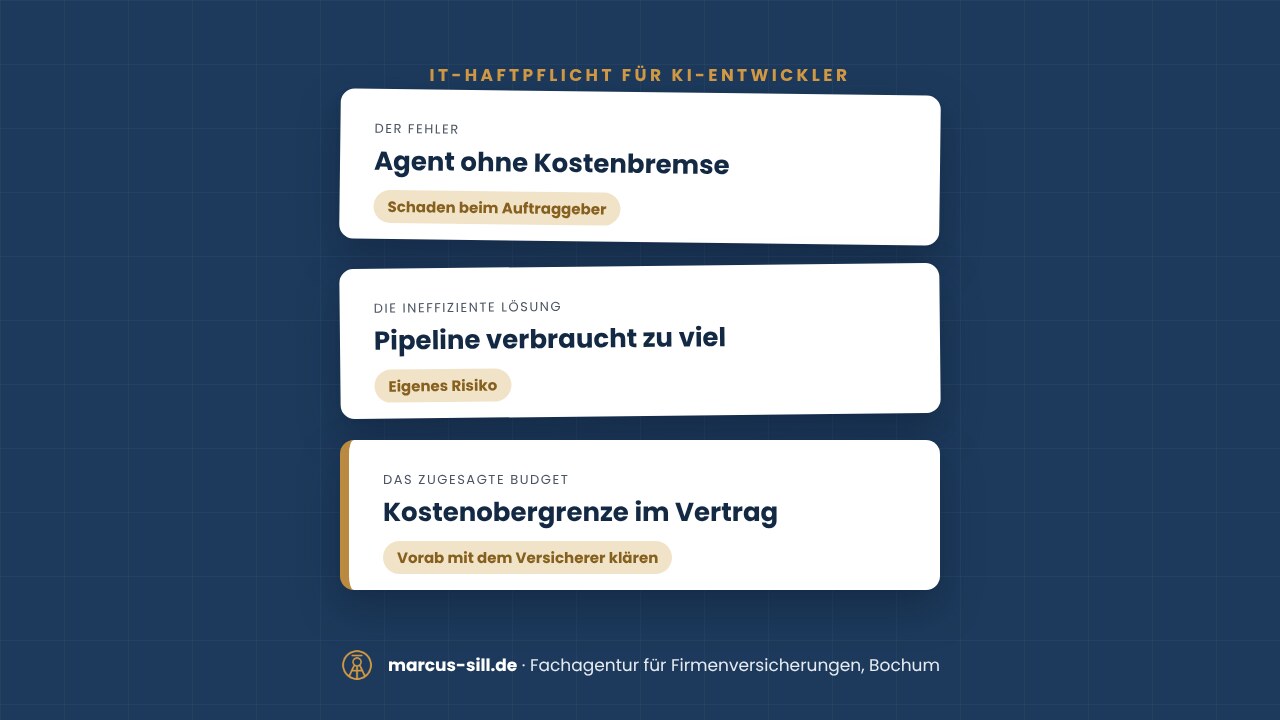
- Der Fehler: Eine falsch gesetzte Abbruchbedingung, eine fehlerhafte Konfiguration, ein Agent ohne Kostenbremse. Entsteht dem Auftraggeber dadurch ein Vermögensschaden und verlangt er Schadenersatz, ist das der Fall, für den eine IT-Haftpflicht gedacht ist. Der Versicherer prüft zuerst, ob Sie überhaupt haften.
- Die ineffiziente Lösung: Die Pipeline funktioniert, verbraucht aber mehr als nötig. Das ist in der Regel kein Haftpflichtfall, sondern eine Frage der geschuldeten Leistung. Was Sie aufwenden, um Ihre Arbeit vertragsgemäß abzuliefern oder nachzubessern, ist Ihr unternehmerisches Risiko.
- Das zugesagte Budget: Eine vertraglich zugesagte Kostenobergrenze kann über die gesetzliche Haftung hinausgehen. Solche Zusagen sollten Sie dem Versicherer vorlegen, bevor Sie unterschreiben.
Dazwischen liegen Grauzonen. Eine verbindliche Aussage zu einem konkreten Szenario trifft deshalb der Versicherer anhand der Bedingungen.
Die Haftungsklausel im Freelancer-Vertrag
Drei Punkte aus dem Risikofragebogen zeigen, worauf der Versicherer bei Verträgen achtet:
- Pauschalierter Schadenersatz: Solche Vereinbarungen sind nur nach Abstimmung mit dem Versicherer mitversichert. Die Klausel wird eingereicht und geprüft.
- Garantierte Verfügbarkeit: Zusagen von mehr als 99,5 Prozent im Jahr werden ausdrücklich abgefragt.
- Abhängigkeit von einem Kunden: Die Zahl Ihrer Auftraggeber und der Umsatzanteil des größten Kunden fließen in die Bewertung ein.
Mein Rat für die Verhandlung: Vereinbaren Sie eine Haftungsbegrenzung auf eine feste Summe und stimmen Sie diese mit der Versicherungssumme ab.
So kommen Sie zu einem belastbaren Angebot
Grundlage ist der Fragebogen für IT-Unternehmen (PDF) mit Angaben zu Tätigkeit, Umsatz, Auftraggebern, KI-Anteil und IT-Sicherheit, etwa Multi-Faktor-Authentifizierung und Patch-Management. Die Versicherungssummen wählen Sie getrennt für Personenschäden, Sachschäden einschließlich Datenlöschung und reine Vermögensschäden.
Auf dieser Basis arbeiten wir das Deckungskonzept aus und klären mit dem Versicherer schriftlich, was die Kurzübersicht offenlässt: den Schutz für Tätigkeiten vor Vertragsbeginn, die Nachmeldefrist nach Vertragsende und die Behandlung von Rechtsverteidigungskosten. Mehr zur Branche: Versicherungen für IT-Unternehmen und IT-Freelancer.
Häufige Fragen
Sind Fehler von KI-Agenten in der IT-Haftpflicht versichert?
Die Erstellung, Implementierung und Weiterentwicklung von KI-Anwendungen zählt im Deckungskonzept unseres Versicherers für IT-Unternehmen zu den mitversicherten Tätigkeiten. Im Risikofragebogen geben Sie den Anteil dieser Arbeit an Ihrer Gesamttätigkeit an. Maßgeblich sind Angebot und Versicherungsbedingungen.
Gilt der Schutz auch bei Auftraggebern im EU-Ausland?
Dienstleistungen und die Übertragung digitaler Produkte sind nach der Kurzübersicht weltweit versichert. Direkte Leistungen in die USA, die US-Territorien und nach Kanada erfordern einen Zuschlag.
Brauche ich zusätzlich eine Cyberversicherung?
Die IT-Haftpflicht schützt vor Ansprüchen Dritter. Schäden im eigenen Betrieb nach einem Hackerangriff, etwa Wiederherstellung und Betriebsunterbrechung, sind Aufgabe einer Cyberversicherung.
Kann ich den Beitrag monatlich zahlen?
Der Risikofragebogen sieht jährliche, halbjährliche oder vierteljährliche Zahlung vor.
Die Angaben dienen der allgemeinen Information und ersetzen weder eine Deckungszusage noch eine Rechtsberatung. Maßgeblich sind das individuelle Angebot und die Versicherungsbedingungen. Quellen: Kurzübersicht (Stand 08/2026) und Risikofragebogen (Stand 09/2025) unseres Versicherers für Unternehmen der Informationstechnologie. Die geschilderte Anfrage stammt aus meiner Beratung und ist anonymisiert.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
Zum Weiterlesen: Warum jedes IT-Unternehmen eine Vermögensschadenversicherung braucht · Was leistet eine Cyberversicherung wirklich?
Fragebogen für Ihr Angebot (PDF): IT-Haftpflicht · Alle Fragebögen
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.