
Die Betriebshaftpflicht schützt Ihr Unternehmen, wenn Dritte Schadenersatz für Personen-, Sach- oder Vermögensschäden verlangen. Sie zahlt berechtigte Ansprüche und übernimmt die Abwehr unberechtigter Forderungen. Für nahezu jeden Gewerbetreibenden ist sie der erste Baustein – vom Handwerksbetrieb über die Praxis bis zum produzierenden Mittelständler.
Was die Betriebshaftpflicht leistet
- Personen-, Sach- und Vermögensschäden Dritter, einschließlich Tätigkeits- und Produkthaftung
- Prüfung der Haftungsfrage: Ist der Anspruch berechtigt, wird reguliert; ist er es nicht, wird er abgewehrt
- Erweiterte Produkthaftpflicht für produzierende Betriebe, etwa mit Bausteinen für Prüf- und Sortierkosten oder Aus- und Einbaukosten beim Abnehmer
Betriebs-, Berufs- oder Vermögensschadenhaftpflicht?
- Betriebshaftpflicht: der Grundschutz für Betriebe, die handeln, produzieren oder handwerklich arbeiten
- Vermögensschadenhaftpflicht: für beratende und planende Tätigkeiten. Ansprüche aus falscher Beratung oder fehlerhafter Planung deckt die klassische Betriebshaftpflicht nicht ab
- Berufshaftpflicht: für freie Berufe; für Ärzte und Rechtsanwälte ist sie gesetzlich vorgeschrieben. IT-Dienstleister benötigen eine IT-Berufshaftpflicht
- Exzedentenversicherung: wenn die Deckungssumme der Grunddeckung für einzelne Aufträge oder Haftungsketten nicht ausreicht
Worauf wir im Deckungsvergleich achten
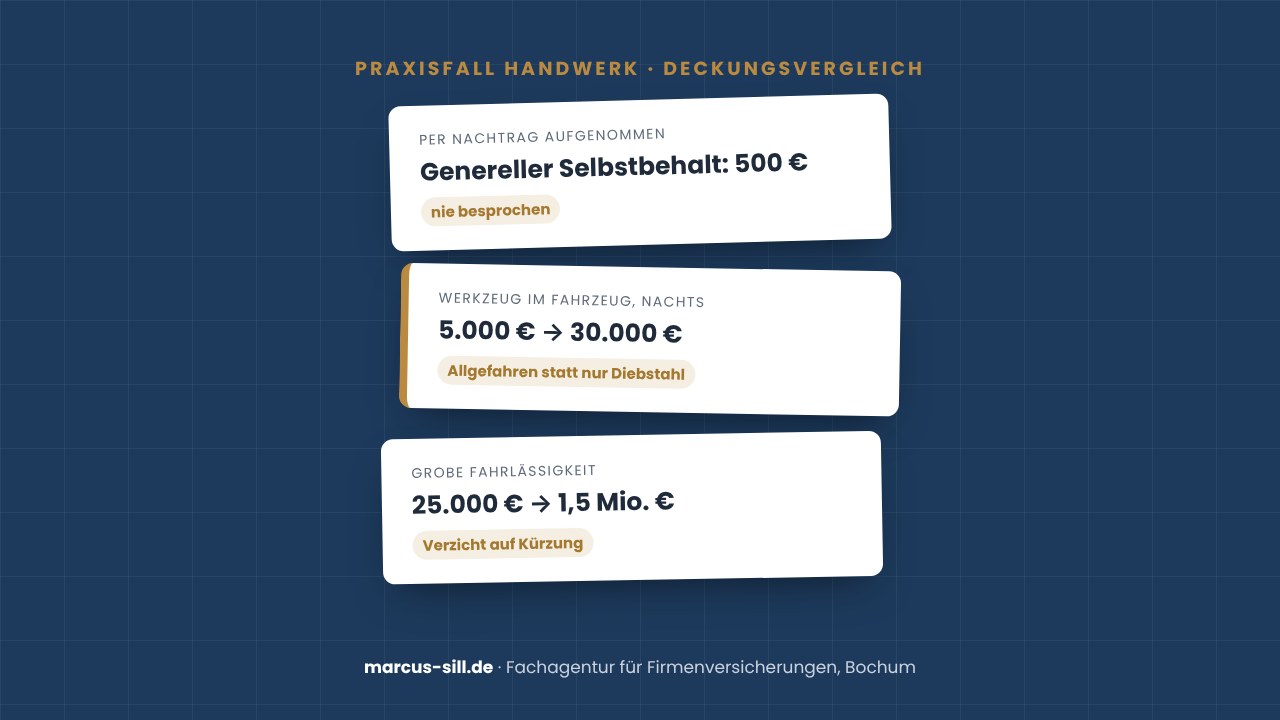
Ob eine Haftpflicht zum Betrieb passt, entscheidet sich in den Klauseln, nicht im Beitrag. Aus unserem Praxisfall Malerbetrieb:
- Selbstbehalte, die über Nachträge in den Vertrag gekommen sind
- Begrenzungen für einzelne Risiken, zum Beispiel Schäden bei der Nachbesserung eigener Arbeiten oder Ansprüche nach dem Allgemeinen Gleichbehandlungsgesetz
- Bemessung nach Umsatz oder nach Zahl der Beschäftigten – und ob der Schutz mit dem Betrieb mitwächst
- Deckungssummen, die zur Haftungskette und zu den Verträgen mit Auftraggebern passen
So gehen wir vor
- Risiken analysieren: Branche, Abläufe, Haftungsketten, Mitarbeiterstruktur und mögliche Schadenszenarien
- Konzept entwickeln, verständlich erklärt und nach Relevanz priorisiert
- Entscheidung auf Basis transparenter Informationen – mit Chancen, Grenzen und möglichen Konsequenzen
- Laufend betreuen: Im Jahresgespräch prüfen wir, ob Summen und Bedingungen noch zum Betrieb passen
Risiken außerhalb des Üblichen: Wir sind Versicherungsvertreter und decken die meisten Risiken bei unserem Hauptversicherer ein. Passt ein Risiko dort nicht, stellen wir als Tippgeber den Kontakt zu unserem Partner ADVANIA, einem Versicherungsmakler aus Hamburg und Teil der GGW Group, her. Wie das abläuft.
Fragebögen zum Download
Für ein Angebot brauchen wir Angaben zu Ihrem Betrieb. Die passenden Fragebögen können Sie am Bildschirm ausfüllen und uns per E-Mail senden:
- Betriebs- und Produkthaftpflicht: Fragebogen für Hersteller und Großhandel (PDF)
- IT-Haftpflicht: Fragebogen für IT-Unternehmen (PDF)
- Berufshaftpflicht: Fragebogen für Ingenieure und Architekten (PDF)
- Betriebshaftpflicht: Fragebogen Export und Montagen in USA und Kanada (PDF)
Häufige Fragen
Ist eine Betriebshaftpflicht gesetzlich vorgeschrieben?
Gesetzlich vorgeschrieben ist eine Haftpflichtversicherung nur in bestimmten Branchen und Berufen, zum Beispiel für Ärzte und Rechtsanwälte. Empfehlenswert ist sie für alle Unternehmen, Selbstständigen und Freiberufler, weil hohe Schadenersatzforderungen sonst auch das Privatvermögen treffen können.
Deckt die Betriebshaftpflicht Fehler in der Beratung oder Planung?
In der Regel nicht. Ansprüche aus falscher Beratung oder fehlerhaften Planungsleistungen sind ein Fall für die Vermögensschadenhaftpflicht.
Was kostet eine Betriebshaftpflicht?
Eine pauschale Antwort wäre unseriös. Der Beitrag hängt von Betriebsart, versicherten Risiken, Versicherungssummen und Selbstbehalten ab.
Fachartikel zum Thema
- Wenn das Innungs-Paket nicht mehr zum Betrieb passt
- Welche Firmenversicherungen braucht Ihr Unternehmen wirklich?
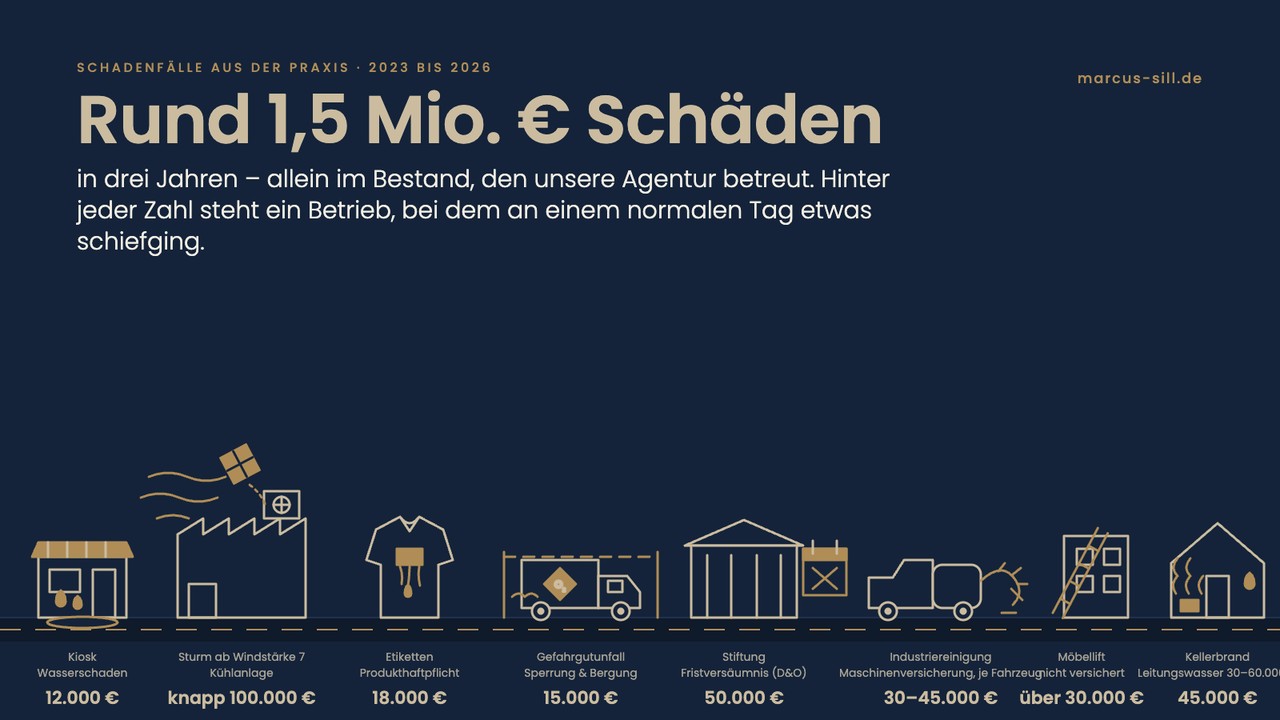
- Rund 1,5 Millionen Euro Schäden in drei Jahren – was im Ernstfall wirklich zählt
- Wann die Grunddeckung nicht mehr reicht: die Exzedentenversicherung
- Welche Versicherungen brauchen Existenzgründer und Start-Ups wirklich?
Die Angaben dienen der allgemeinen Information. Maßgeblich sind die Versicherungsbedingungen und das individuelle Angebot. Keine Rechts- oder Steuerberatung.
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.