Wenn in einem Familienunternehmen die nächste Generation die Geschäftsführung übernimmt, ändert sich viel. Die Versicherungsverträge bleiben dagegen oft so, wie sie vor Jahren vereinbart wurden. Aus einem aktuellen Mandat zeigen wir, an welchen fünf Stellen sich ein genauer Blick lohnt.
Die Ausgangslage
Ein mittelständischer Maschinenbauer, seit Jahrzehnten in Familienhand, hatte seine Versicherungen über viele Jahre in einer klaren Struktur geordnet. Die damalige Geschäftsführung hatte diese Struktur bewusst gewählt, und sie passte zur damaligen Situation des Unternehmens.
Dann kam es zu einem Wechsel in Geschäftsführung und Gesellschafterkreis. Beim anschließenden Jahresgespräch haben wir sämtliche Verträge gemeinsam mit der neuen Geschäftsführung durchgesehen. Dabei zeigte sich, dass sich das Unternehmen in mehreren Punkten weiterentwickelt hatte, die Verträge aber nicht in gleichem Maße.
1. Das Geschäft ist gewachsen – die Haftpflicht nicht
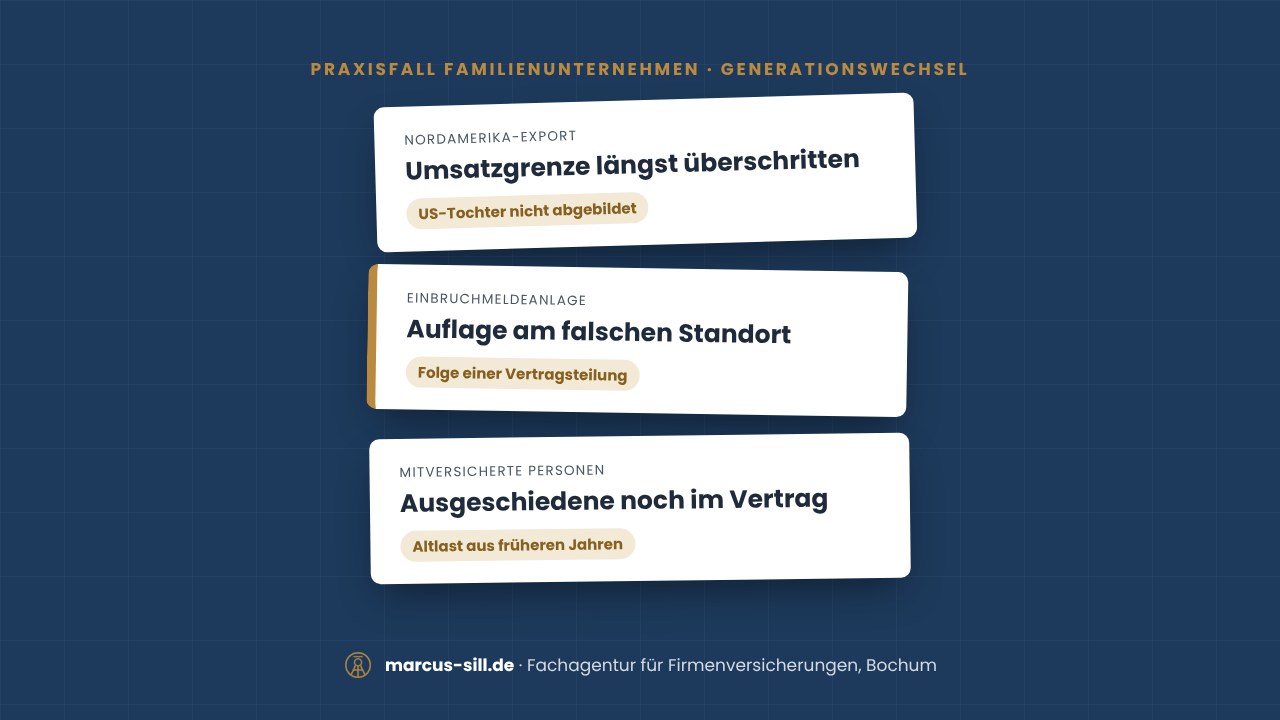
Der wichtigste Befund betraf die Betriebshaftpflicht. Das Exportgeschäft nach Nordamerika war in den letzten Jahren deutlich gestiegen und lief inzwischen zum Teil über eine eigene US-Tochtergesellschaft. Der bestehende Vertrag deckte den Direktexport aber nur bis zu einer Umsatzgrenze, die längst überschritten war, und schloss bestimmte Produktgruppen aus. Eine Erweiterung des Exportschutzes war von der damaligen Geschäftsführung ausdrücklich nicht gewünscht.
Eine solche Entscheidung ist das gute Recht jedes Unternehmers. Mit dem Wechsel in der Geschäftsführung stand sie aber neu zur Prüfung. Gerade bei Lieferungen in die USA und nach Kanada ist das kein Detail: Produkthaftpflichtansprüche werden dort nach eigenen Regeln geführt, und Abwehrkosten können erheblich sein. Die neue Geschäftsführung erhielt deshalb ein Angebot, das das gesamte Nordamerika-Geschäft einschließlich der Lieferungen an die Tochtergesellschaft abbildet.
Unsere Empfehlung: Prüfen Sie bei jedem Jahresgespräch, ob die im Vertrag hinterlegten Export- und Auslandsumsätze noch Ihrer Realität entsprechen – einschließlich der Frage, ob Tochtergesellschaften im Ausland mitversichert sind.
2. Wer darf eigentlich unterschreiben?
Nach dem Wechsel in der Geschäftsführung hatte sich auch die Vertretungsregelung geändert: Einige Geschäftsführer waren einzeln vertretungsberechtigt, andere nur gemeinsam mit einem weiteren Geschäftsführer. Für den Alltag spielt das selten eine Rolle. Bei Vertragsänderungen, Kündigungen oder Anträgen aber sehr wohl.
Eine Erklärung, die nur von einer nicht allein vertretungsberechtigten Person unterschrieben ist, muss unter Umständen nachgeholt werden. Das kostet Zeit und kann bei Fristen unangenehm werden.
Unsere Empfehlung: Teilen Sie Ihrem Versicherungsbetreuer Änderungen im Handelsregister zeitnah mit. Ein aktueller Handelsregisterauszug in der Kundenakte vermeidet Rückfragen und Verzögerungen.
3. Umsätze melden, Werte aktualisieren
Viele Firmenverträge richten sich nach Umsätzen oder nach Werten, die das Unternehmen selbst meldet. In der Ertragsausfallversicherung etwa wird die Versicherungssumme jedes Jahr per Stichtagsmeldung aus Umsatz und Materialaufwand neu ermittelt. Bleibt diese Meldung aus oder ist sie veraltet, passt die Absicherung nicht mehr zum Unternehmen.
Bei den Gebäuden haben wir die Versicherungswerte mit einer digitalen Gebäudewertermittlung überprüft und die Ergebnisse von der Geschäftsführung bestätigen lassen. Auf dieser Grundlage gilt ein Unterversicherungsverzicht.
Gerade beim Generationswechsel ist eine Frage wichtig: Wer im Unternehmen ist künftig für diese Meldungen zuständig? Früher lag das oft bei einer einzigen Person, die nun nicht mehr da ist.
Unsere Empfehlung: Legen Sie eine feste Zuständigkeit für Umsatz- und Stichtagsmeldungen fest und lassen Sie Gebäude- und Inhaltswerte regelmäßig prüfen. So vermeiden Sie eine Unterversicherung im Schadenfall.
4. Altlasten in alten Policen
Bei der Durchsicht fanden sich mehrere Punkte, die aus früheren Zeiten stammten und heute nicht mehr passten:
- Mitversicherte Privatpersonen: In der Betriebshaftpflicht waren noch Personen privat mitversichert, die inzwischen aus dem Unternehmen ausgeschieden waren.
- Sicherungsauflagen am falschen Ort: In einer Inhaltsversicherung stand die Auflage einer Einbruchmeldeanlage für einen Standort, an dem es gar keine gibt. Ursache war eine technische Umstellung des Vertrags, bei der eine Police mit zwei Standorten in zwei Policen aufgeteilt und die Auflage versehentlich übertragen wurde. Eine nicht erfüllte Auflage kann im Schadenfall zum Problem werden.
- Verträge ohne Bedarf: Einzelne Bausteine wurden nicht mehr benötigt und konnten aufgehoben oder umgestellt werden.
Unsere Empfehlung: Lesen Sie bei einem Wechsel in der Geschäftsführung nicht nur die Versicherungssummen, sondern auch die Auflagen und die mitversicherten Personen. Was dort steht, gilt – auch wenn es niemand mehr weiß.
5. Neue Tarife: ehrlich vergleichen
Versicherer entwickeln ihre Bedingungen laufend weiter. Ein Vertrag aus früheren Jahren läuft zwar weiter, nimmt an diesen Entwicklungen aber nicht automatisch teil. Wir haben deshalb die bestehenden Verträge Punkt für Punkt mit den aktuellen Tarifen verglichen.
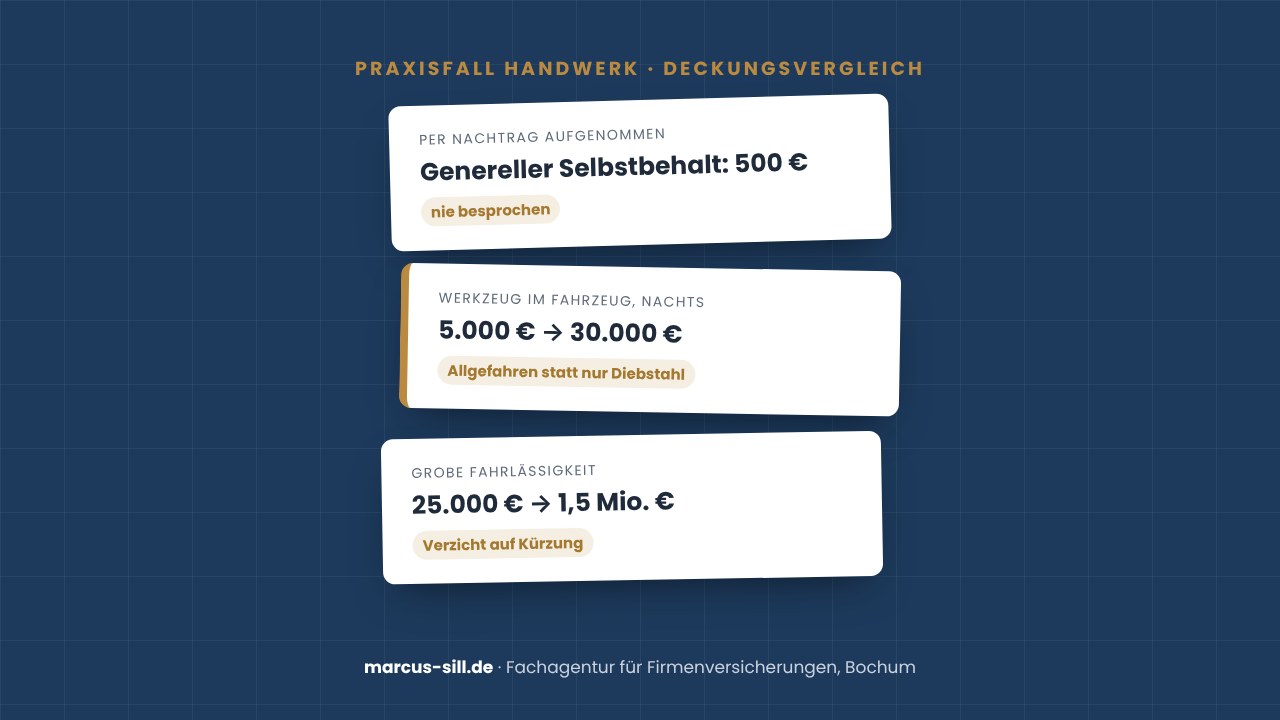
In diesem Mandat brachte der neue Tarif in der Sachversicherung unter anderem einen deutlich höheren Unterversicherungsverzicht, Leistungen bei grober Fahrlässigkeit, die Mitversicherung von Sengschäden und einen Regressverzicht gegenüber Arbeitnehmern. In der Haftpflicht kamen eine eigene Umwelthaftpflicht-Summe und die automatische Einbeziehung neu gegründeter Tochtergesellschaften hinzu. Der Beitrag für die Sachverträge lag in diesem Fall sogar unter dem bisherigen.
Zur Ehrlichkeit gehört aber auch: Einzelne Punkte waren im neuen Tarif enger gefasst, zum Beispiel ein geringeres Sublimit beim Schlüsselverlust oder ein geänderter räumlicher Geltungsbereich bei einzelnen Bausteinen. Solche Punkte gehören offen auf den Tisch, damit die Geschäftsführung bewusst entscheiden kann.
Unsere Empfehlung: Lassen Sie ältere Verträge regelmäßig mit dem aktuellen Tarif vergleichen – mit einer Gegenüberstellung von Verbesserungen und Einschränkungen, nicht nur mit dem Beitrag.
Checkliste für Ihr nächstes Jahresgespräch
- Stimmen Umsatz, Export- und Auslandsanteile noch mit den Angaben im Vertrag überein?
- Sind ausländische Tochtergesellschaften und neue Gesellschaften mitversichert?
- Ist die aktuelle Vertretungsregelung laut Handelsregister bekannt?
- Wer ist für Umsatz- und Stichtagsmeldungen zuständig?
- Sind Gebäude- und Inhaltswerte aktuell bewertet?
- Passen Auflagen (z. B. Einbruchmeldeanlage) zu den tatsächlichen Standorten?
- Sind ausgeschiedene Personen noch mitversichert?
- Wurden ältere Verträge mit dem aktuellen Tarif verglichen – inklusive Einschränkungen?
- Gibt es neue Risiken, die noch gar nicht versichert sind, etwa Cyberrisiken?
Fazit
Ein Generationswechsel ist für jedes Familienunternehmen ein guter Anlass, die Absicherung grundsätzlich zu überprüfen. Die bisherigen Entscheidungen waren in ihrer Zeit meist richtig. Entscheidend ist, ob sie noch zum heutigen Unternehmen passen.
Wir empfehlen unseren Firmenkunden deshalb ein jährliches Jahresgespräch – bei einem Wechsel in der Geschäftsführung am besten zeitnah und mit allen neuen Geschäftsführern am Tisch.
Häufige Fragen
Warum sollten die Versicherungen beim Generationswechsel geprüft werden?
Die Verträge spiegeln die Entscheidungen und die Situation der bisherigen Geschäftsführung. Wächst das Unternehmen etwa im Export, ändern sich Standorte oder scheiden Gesellschafter aus, passen Summen, Auflagen und mitversicherte Personen oft nicht mehr. Ein Jahresgespräch mit der neuen Geschäftsführung macht diese Abweichungen sichtbar.
Was ist beim Export nach Nordamerika in der Betriebshaftpflicht zu beachten?
Viele Verträge decken den Export in die USA und nach Kanada nur bis zu einer vereinbarten Umsatzgrenze oder schließen bestimmte Produktgruppen aus. Produkthaftpflichtansprüche werden dort nach eigenen Regeln geführt, und Abwehrkosten können erheblich sein. Deshalb sollten die hinterlegten Auslandsumsätze und die Mitversicherung ausländischer Tochtergesellschaften regelmäßig geprüft werden.
Warum ist die Vertretungsregelung für Versicherungsverträge wichtig?
Eine Vertragsänderung, Kündigung oder ein Antrag, der nur von einer nicht allein vertretungsberechtigten Person unterschrieben ist, muss unter Umständen nachgeholt werden. Das kostet Zeit und kann bei Fristen unangenehm werden. Ein aktueller Handelsregisterauszug in der Kundenakte vermeidet Rückfragen.
Alle Angaben stammen aus einem anonymisierten Beratungsfall. Welche Bedingungen gelten, richtet sich immer nach dem einzelnen Vertrag. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
Mehr zum Thema: Welche Firmenversicherungen braucht Ihr Unternehmen wirklich?
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.