Ein Maler- und Lackierer-Meisterbetrieb aus dem mittleren Ruhrgebiet mit zwei Betriebsstätten, elf Beschäftigten und acht Fahrzeugen kam mit zwei Fragen zu uns: Passt unser Versicherungsschutz noch zum Betrieb? Und lässt sich das Ganze endlich digital abwickeln?
Ausgangslage
Der Betrieb war seit Jahren über ein umsatzbasiertes Innungs-Paket eines großen Versicherers abgesichert: Inhalt und Haftpflicht in einem Vertrag, der Firmenrechtsschutz separat über einen Rechtsschutzversicherer. Dazu acht einzelne Kfz-Verträge und ein privates Wohngebäude- und Hausratpaket beim selben Anbieter. Änderungen, Nachmeldungen und Dokumente liefen weitgehend über Telefon und Papier.
Analyse: eine Passungsfrage, keine Preisfrage
Umsatzbasierte Pakettarife haben einen echten Vorteil: Sie sind unkompliziert. Ein Promillesatz auf den Umsatz, eine Pauschalsumme, ein Beitrag. Für einen jungen Betrieb ist das häufig die richtige Lösung. Der Nachteil zeigt sich mit dem Wachstum, denn eine Summe, die aus dem Umsatz abgeleitet ist, sagt nichts über den tatsächlichen Wert von Maschinen, Werkzeug und Vorräten.
Der Deckungsvergleich auf Klauselebene zeigte deshalb weniger eine Preisfrage als eine Passungsfrage.
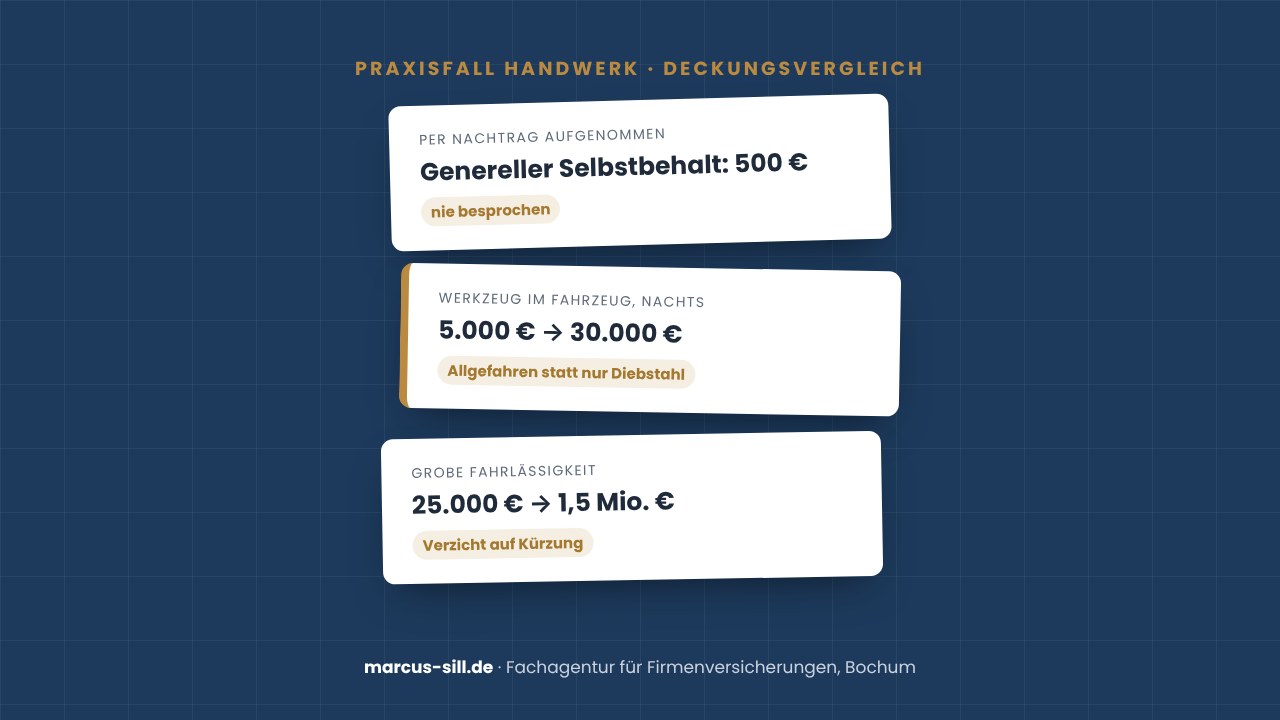
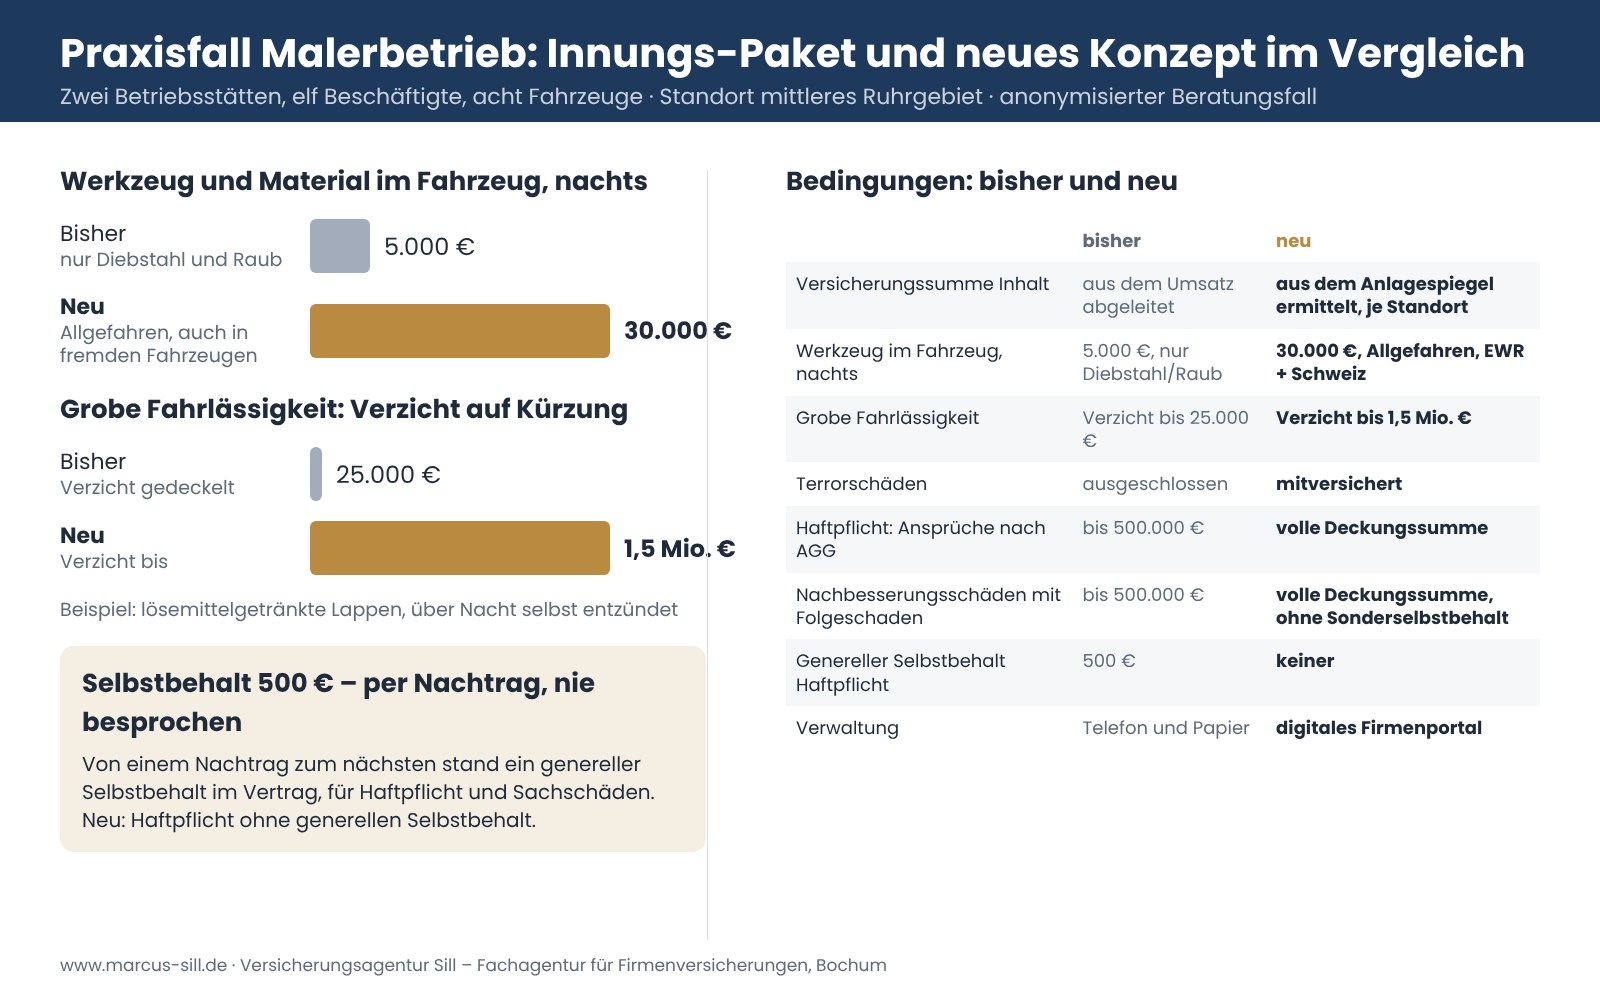
Zunächst die Nachträge: Beim Durchgehen der Vertragshistorie zeigte sich, dass von einem Nachtrag zum nächsten ein genereller Selbstbehalt von 500 Euro aufgenommen worden war, für die Haftpflicht ebenso wie für Sachschäden. Mit dem Betrieb war das nach Angabe des Inhabers nie besprochen worden. Wer Nachträge ungelesen abheftet, merkt so etwas erst im Schadenfall.
Werkzeug und Material im Fahrzeug waren nachts mit 5.000 Euro versichert, und das ausschließlich gegen Diebstahl und Raub. Für einen Betrieb, dessen Ausstattung täglich auf Baustellen unterwegs ist, war das die zentrale Lücke.
Grobe Fahrlässigkeit: Bei grob fahrlässig verursachten Schäden am eigenen Betriebsinhalt darf der Versicherer die Leistung kürzen. Im Malerbetrieb ist das kein theoretischer Fall: Lösemittel- oder leinölgetränkte Lappen, die zusammengeknüllt in der Werkstatt liegen bleiben, können sich über Nacht selbst entzünden. Der Verzicht auf die Kürzung war auf 25.000 Euro begrenzt; bei einem Brand in der Werkstatt hätte der Betrieb den Großteil selbst getragen. Terrorschäden waren nicht eingeschlossen.
Haftpflicht: Ansprüche nach dem Allgemeinen Gleichbehandlungsgesetz waren auf 500.000 Euro begrenzt. Schäden im Zusammenhang mit der Nachbesserung eigener Arbeiten, bei Malern und Lackierern ein realistisches Szenario, waren pauschal bei 500.000 Euro gedeckelt.
Zugleich sind wir ehrlich geblieben: Der bestehende Vertrag hatte an einzelnen Stellen Vorteile, etwa beim Selbstbehalt in der privaten Wohngebäudeversicherung. Diese Punkte standen im Vergleich ebenso wie die Lücken.
Lösung: Summen ermitteln statt ableiten
Die Versicherungssumme der Inhaltsversicherung wurde nicht aus dem Umsatz abgeleitet, sondern ermittelt: aus den Anschaffungs- und Herstellungskosten des Anlagevermögens laut Anlagespiegel, ergänzt um Werkzeug unterhalb der Aktivierungsgrenze und Vorräte, je Standort. Restbuchwerte führen hier regelmäßig in die Unterversicherung.
Darauf aufbauend wurde eine Firmen-Inhaltsversicherung im Premium-Tarif konzipiert. Der Transportbaustein deckt Werkzeug und Material in eigenen und fremden Fahrzeugen als Allgefahrendeckung, nachts mit 30.000 Euro, im gesamten EWR und der Schweiz. Der Verzicht auf den Einwand der groben Fahrlässigkeit gilt bis 1,5 Millionen Euro, Terrorschäden sind eingeschlossen, die Außenversicherung gilt für alle Baustellen.
In der Betriebshaftpflicht sind Ansprüche nach dem Gleichbehandlungsgesetz und Nachbesserungsschäden mit Folgeschaden in voller Deckungssumme versichert, letztere ohne Sonderselbstbehalt, und die Haftpflicht insgesamt ohne generellen Selbstbehalt. Betriebshaftpflicht und Firmenrechtsschutz werden im neuen Konzept nach der Zahl der Beschäftigten bemessen. Die Betriebsgröße ist damit auch tariflich abgebildet, nicht nur mittelbar über den Umsatz: Wächst der Betrieb, wächst der Schutz mit. Der bislang separate Rechtsschutz wurde in dasselbe Konzept überführt; die Wartezeit entfiel durch den lückenlosen Übergang.
Die Kfz-Flotte und die privaten Verträge wurden in denselben Prozess einbezogen. Beim Wohngebäude aus den 1960er-Jahren war der entscheidende Punkt die Deckung für Ableitungsrohre: 50.000 Euro statt bisher 12.500 Euro.
Die zweite Frage beantwortete sich über das digitale Firmenportal des neuen Versicherers: Verträge, Dokumente und Änderungen laufen künftig an einem Ort, ohne Papier. Ein Teil des Wettbewerbs bietet eine vergleichbare Lösung für Firmenkunden bislang nicht.
Entscheidend war das Timing: Die Kündigung des Paketvertrags musste drei Monate vor Ablauf in Textform zugegangen sein. Zwischen Deckungsanalyse und Fristende lagen zwei Wochen.
Ergebnis
Der Betrieb ist zum Ablauf der Altverträge vollständig gewechselt, mit einer Deckung, die zum heutigen Betrieb passt statt zu dem von vor Jahren, und einer Verwaltung, die digital läuft.
Was Sie daraus mitnehmen können
Ein Versicherungspaket ist eine Momentaufnahme, und jeder Nachtrag kann es verändern. Wenn Ihr Betrieb gewachsen ist, Standorte oder Fahrzeuge dazugekommen sind oder Sie schlicht nicht mehr wissen, was in den Klauseln steht: Legen Sie das Paket einmal im Jahr auf den Tisch. Nicht, weil der Vertrag schlecht wäre, sondern weil Ihr Betrieb sich verändert hat. Wir nennen das Jahresgespräch.
- Vertragshistorie prüfen: Welche Nachträge gab es, und was haben sie geändert?
- Versicherungssumme der Inhaltsversicherung aus dem Anlagespiegel ermitteln, je Standort, nicht aus dem Umsatz.
- Werkzeug und Material im Fahrzeug: Welche Summe gilt nachts, und gegen welche Gefahren?
- Grenze für grobe Fahrlässigkeit prüfen. Eine niedrige Grenze ist bei Werkstattbetrieben eine echte Lücke.
- Selbstbehalte in Haftpflicht und Sach kennen, nicht nur den Beitrag.
- Kündigungsfrist des Paketvertrags im Kalender notieren, in der Regel drei Monate vor Ablauf.
Häufige Fragen
Was ist ein Innungs-Paket und für wen passt es?
Ein Innungs-Paket ist ein Paketvertrag für Handwerksbetriebe, der Inhalts- und Haftpflichtversicherung zusammenfasst und meist über den Umsatz tarifiert wird. Für einen jungen Betrieb ist das häufig die richtige Lösung, weil es unkompliziert ist. Mit dem Wachstum passen Summen und Klauseln oft nicht mehr zum Betrieb.
Warum sollte die Versicherungssumme nicht aus dem Umsatz abgeleitet werden?
Eine Summe, die aus dem Umsatz abgeleitet ist, sagt nichts über den tatsächlichen Wert von Maschinen, Werkzeug und Vorräten. Belastbar ist die Ermittlung aus den Anschaffungs- und Herstellungskosten laut Anlagespiegel, ergänzt um Werkzeug unterhalb der Aktivierungsgrenze und Vorräte, je Standort. Restbuchwerte führen regelmäßig in die Unterversicherung.
Wie kann ein Selbstbehalt unbemerkt in den Vertrag kommen?
Über Nachträge. Jeder Nachtrag kann Bedingungen ändern, auch einen generellen Selbstbehalt einführen. Wer Nachträge ungelesen abheftet, bemerkt das erst im Schadenfall. Deshalb gehört die Vertragshistorie in jeden Deckungsvergleich.
Alle Angaben stammen aus einem anonymisierten Beratungsfall. Welche Bedingungen gelten, richtet sich immer nach dem einzelnen Vertrag. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
Mehr zum Thema: Welche Firmenversicherungen braucht Ihr Unternehmen wirklich?
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.