Bei Gewerbeimmobilien fragen die meisten Eigentümer, ob sie unterversichert sind. Das ist richtig, denn eine Unterversicherung kann die Entschädigung kürzen. Seltener wird geprüft, ob die Versicherungssumme zu hoch ist. Auch das kostet Geld, und zwar jedes Jahr über den Beitrag. Ein Verbrauchermarkt aus unserer Beratung zeigt, wie eine Gebäudewertermittlung beides klärt.
Der Fall: ein Verbrauchermarkt aus dem Jahr 1969
Ein Immobilieneigentümer bat uns, die Gebäudeversicherung für seinen Verbrauchermarkt zu prüfen. Standort: Ruhrgebiet. Das Objekt besteht aus zwei Gebäuden, Baujahr 1969, und war seit sieben Jahren schadenfrei. Der bestehende Vertrag lief zum Jahreswechsel aus.
- Versicherungssumme Gebäude 1: rund 13,8 Mio. Euro
- Versicherungssumme Gebäude 2: rund 8,3 Mio. Euro
- Zusammen: rund 22,1 Mio. Euro
Bevor wir ein Angebot eingeholt haben, haben wir den Wert beider Gebäude neu ermittelt.
So funktioniert eine Gebäudewertermittlung
Maßgeblich für die Gebäudeversicherung ist der Neubauwert: Was kostet es heute, das Gebäude in gleicher Art, Größe und Ausstattung neu zu errichten? Kaufpreis, Verkehrswert und Grundstückswert spielen dafür keine Rolle. Wir nutzen dafür das digitale Verfahren Wert14 der SkenData GmbH und prüfen das Ergebnis bei großen Objekten vor Ort. Das läuft in sechs Schritten:
- Gebäude erfassen: Grundfläche und Kubatur kommen aus 3D-Gebäudedaten, Katasterdaten und aktuellen Luftbildern. Daraus ergeben sich Bruttogrundfläche und umbauter Raum.
- Gebäudetyp und Ausstattung einordnen: Ein Verbrauchermarkt wird als Handelsimmobilie bewertet, nicht wie ein Wohnhaus. Bauweise und Ausstattungsstandard schlägt das System vor, wir plausibilisieren sie.
- Wert 1914 berechnen: Das ist die Basisgröße der Gebäudeversicherung, unabhängig von aktuellen Preisschwankungen. Mehr dazu im Beitrag Wert 1914 oder Wohnflächenmodell.
- Hochrechnen und regionalisieren: Über den Baupreisindex wird daraus der heutige Neubauwert, angepasst an das regionale Baukostenniveau.
- Vor Ort prüfen: Bei einer Besichtigung gleichen wir die digitale Ermittlung mit dem tatsächlichen Gebäude ab. Ausstattung, Bauweise und Nebenflächen lassen sich dort genauer beurteilen als am Schreibtisch.
- Ergebnis dokumentieren: Der Bericht ist die Grundlage für die Versicherungssumme. Bei vielen Versicherern ist er zugleich die Voraussetzung für einen Verzicht auf den Einwand der Unterversicherung.
Das Ergebnis: rund 38 Prozent über dem ermittelten Wert
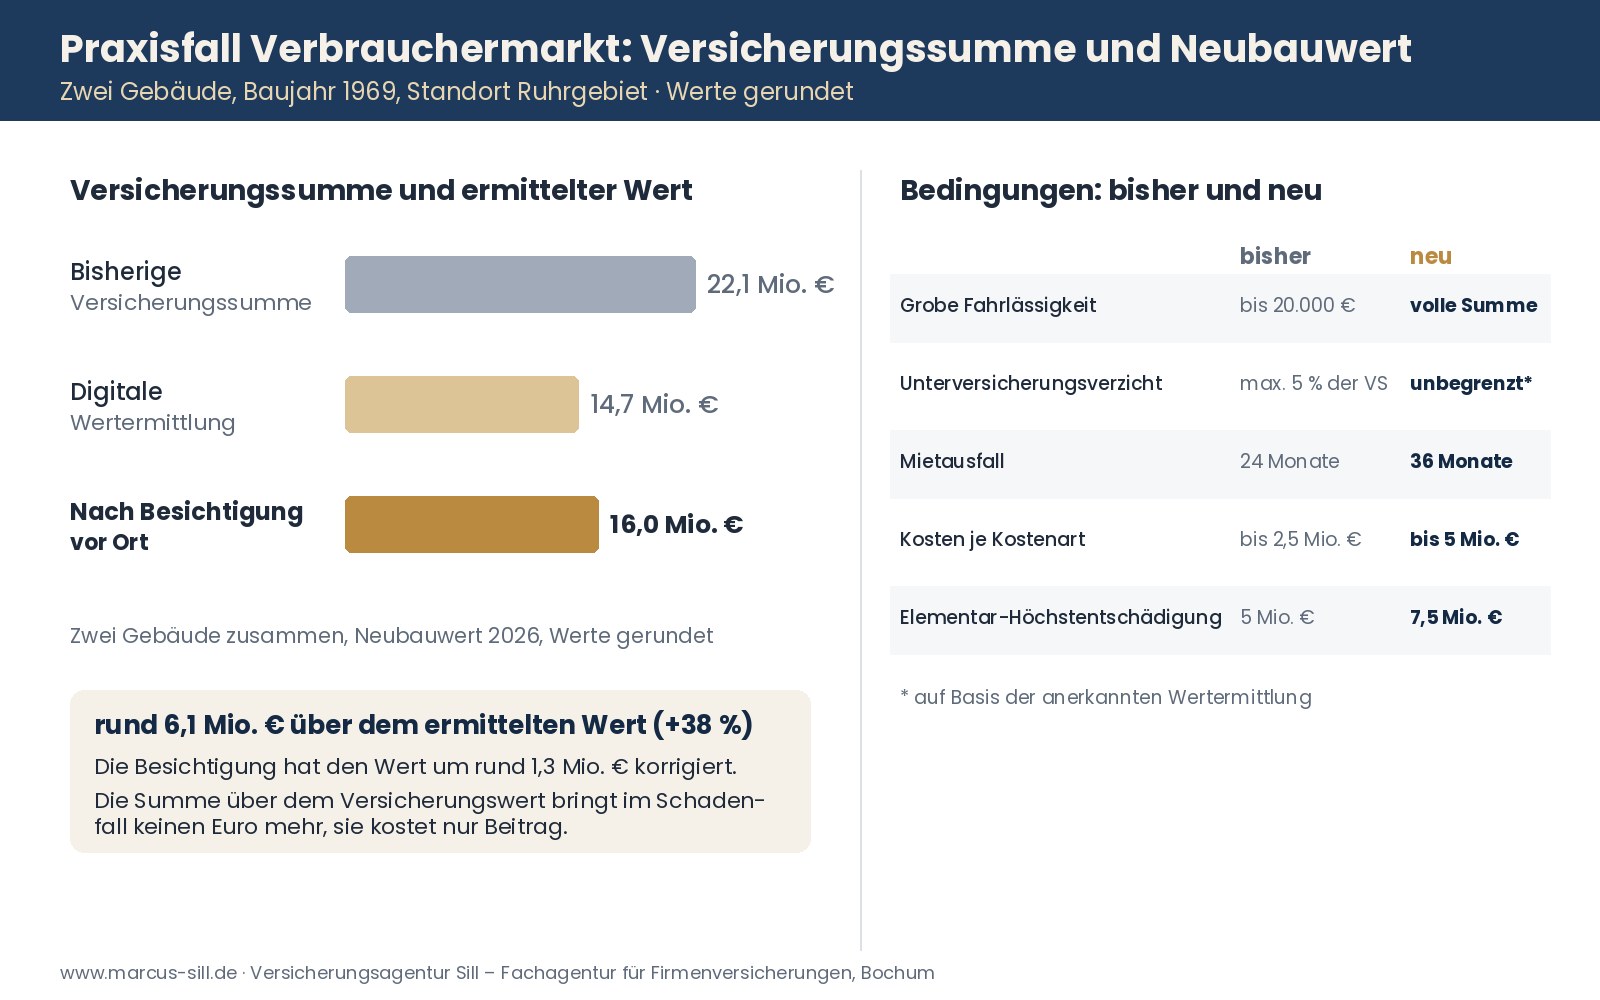
Die digitale Ermittlung ergab für beide Gebäude zusammen zunächst einen Neubauwert von rund 14,7 Mio. Euro. Nach der Besichtigung vor Ort wurde der Wert auf rund 16 Mio. Euro angehoben. Die bisherigen Summen lagen damit rund 6,1 Mio. Euro höher, also um etwa 38 Prozent. Das Beispiel zeigt auch: Die Besichtigung ist kein Formalismus. Sie hat den Wert hier um rund 1,3 Mio. Euro verändert.
Warum eine zu hohe Summe Geld kostet
Der Versicherer ersetzt den tatsächlichen Schaden, höchstens bis zum Versicherungswert. Der Teil der Summe, der darüber hinausgeht, bringt im Schadenfall keinen Euro mehr. Er kostet aber Beitrag, denn der Beitrag wird in der Regel aus Versicherungssumme und Beitragssatz berechnet. So war es auch im bisherigen Vertrag. Liegt die Summe erheblich über dem Versicherungswert, kann nach § 74 VVG jede Vertragspartei verlangen, dass die Summe herabgesetzt und der Beitrag sofort gemindert wird.
Wie es zu so hohen Summen kommt, lässt sich im Nachhinein nicht immer klären. Aus unserer Beratungspraxis kennen wir diese Ursachen:
- Die Summe wurde aus einem Kaufpreis oder Verkehrswert abgeleitet, der das Grundstück enthält.
- Sicherheitsaufschläge wurden pauschal angesetzt und nie wieder geprüft.
- Flächen wurden doppelt erfasst, oder zurückgebaute Gebäudeteile blieben versichert.
- Die Summe wurde über Jahrzehnte fortgeschrieben, ohne das Gebäude neu zu bewerten.
Umgekehrt gilt genauso: Wer zu niedrig versichert ist, riskiert Kürzungen. Mehr dazu im Beitrag Unterversicherung erkennen. Die Wertermittlung ist deshalb in beide Richtungen die sicherste Grundlage.
Der neue Vertrag: weniger Beitrag, bessere Bedingungen
Auf Basis der Wertermittlung haben wir ein neues Angebot mit drei Jahren Laufzeit eingeholt. Der Beitrag ist gesunken. Wichtiger als der Beitrag sind aber die Bedingungen:
- Grobe Fahrlässigkeit: bisher nur bis 20.000 Euro Schadenhöhe versichert, neu bis zur vollen Versicherungssumme
- Unterversicherungsverzicht: bisher nur bis 5 Prozent der Versicherungssumme und höchstens 500.000 Euro, neu ohne diese Grenze, weil die Summe auf der anerkannten Wertermittlung beruht
- Mietausfall: bisher 24 Monate, neu 36 Monate
- Versicherte Kosten wie Aufräumung oder Abbruch: bisher bis 2,5 Mio. Euro je Kostenart und insgesamt, neu bis 5 Mio. Euro je Kostenart
- Elementarschäden: Jahreshöchstentschädigung bisher 5 Mio. Euro, neu 7,5 Mio. Euro. Warum das bei Gewerbeimmobilien wichtig ist, lesen Sie im Beitrag Elementarschäden bei Immobilien.
- Selbstbeteiligung: keine allgemeine Selbstbeteiligung, auch nicht bei Leitungswasser (bisher 1.000 Euro)
Checkliste für Eigentümer von Gewerbeimmobilien
- Herkunft der Versicherungssumme klären: Wann und wie wurde sie zuletzt ermittelt?
- Jedes Gebäude einzeln betrachten, auch Nebengebäude.
- Bei großen Objekten die digitale Ermittlung durch eine Besichtigung bestätigen lassen.
- Neubauwert und Verkehrswert nicht verwechseln. Das Grundstück ist nicht versichert.
- Den Unterversicherungsverzicht prüfen: Gilt er unbegrenzt oder nur bis zu einer Grenze?
- Die Grenze bei grober Fahrlässigkeit prüfen. Eine niedrige Grenze ist bei Gewerbeobjekten eine echte Lücke.
- Die Dauer des Mietausfalls an eine realistische Wiederaufbauzeit anpassen.
- Die Wertermittlung nach Umbauten, Anbauten oder Sanierungen erneuern.
Fazit
Eine Gebäudewertermittlung schützt in beide Richtungen: vor Kürzungen durch Unterversicherung und vor Beitrag für eine Summe, die im Schadenfall nichts bringt. Im Praxisfall waren die beiden Gebäude um zusammen rund 6,1 Mio. Euro zu hoch versichert. Der Eigentümer hat gewechselt. Sein neuer Vertrag ist günstiger und bietet bessere Bedingungen.
Häufige Fragen
Was ist der Unterschied zwischen Neubauwert und Verkehrswert?
Der Verkehrswert ist der Preis, der am Markt für Gebäude und Grundstück erzielbar wäre. Der Neubauwert gibt an, was es heute kostet, das Gebäude in gleicher Art, Größe und Ausstattung neu zu errichten. Für die Gebäudeversicherung zählt der Neubauwert, das Grundstück ist nicht versichert.
Bekomme ich bei einer Überversicherung im Schadenfall mehr Geld?
Nein. Der Versicherer ersetzt den tatsächlichen Schaden, höchstens bis zum Versicherungswert. Der Teil der Versicherungssumme, der darüber liegt, erhöht nur den Beitrag. Nach § 74 VVG kann bei einer erheblichen Überversicherung jede Vertragspartei verlangen, dass die Versicherungssumme herabgesetzt und der Beitrag sofort entsprechend gemindert wird.
Wie läuft eine Gebäudewertermittlung bei Ihnen ab?
Sie nennen uns die Adresse, die Nutzung und bekannte Umbauten oder Sanierungen. Wir erstellen daraus eine Wertermittlung mit Wert14 und besprechen das Ergebnis mit Ihnen, bevor es in ein Angebot einfließt.
Alle Zahlen sind gerundet und stammen aus einem anonymisierten Beratungsfall. Welche Bedingungen gelten, richtet sich immer nach dem einzelnen Vertrag. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
Mehr zum Thema: Wie die Gebäudeversicherung berechnet wird
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.