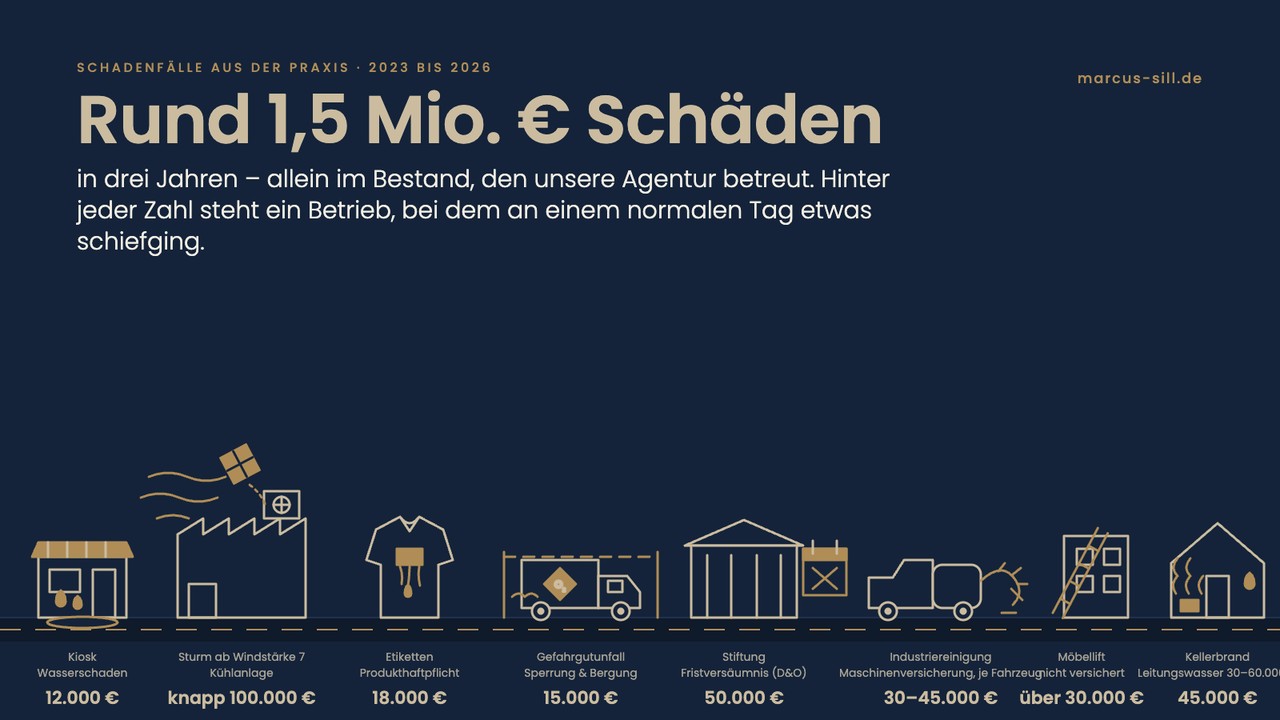
Versicherungen müssen im Ernstfall funktionieren. Ob sie das tun, zeigt sich nicht beim Abschluss, sondern am Tag, an dem etwas passiert. In den letzten drei Jahren sind allein in dem Bestand, den meine Agentur betreut, Schäden von rund 1,5 Millionen Euro entstanden. Dahinter stehen keine Statistiken, sondern Betriebe und Familien, bei denen an einem gewöhnlichen Tag etwas schiefgegangen ist.
Ausgangslage
Ich habe acht dieser Fälle ausgewählt. Sie sind echt; Namen und Details, die Rückschlüsse zulassen, habe ich weggelassen. Sieben davon hat der Vertrag getragen. Beim achten gab es keinen Vertrag, und trotzdem wurde ein Teil gezahlt. Dazu kommt ein neunter, der noch nicht abgeschlossen ist. Alle zusammen zeigen, worauf es im Schadenfall tatsächlich ankommt.
Analyse: Sieben Schäden, ein Muster
Der Kiosk, zwei Wochen nach der Eröffnung. Ein kleiner Betrieb, die Einrichtung komplett neu. Dann ein Leitungswasserschaden, der Boden und Ausstattung unbrauchbar macht, dazu der Umsatzausfall während der Sanierung. Rund 12.000 Euro, reguliert innerhalb kurzer Zeit, weil meine Agentur Schäden dieser Größenordnung mit eigener Vollmacht abwickeln kann. Entscheidend war nicht die Inhaltsversicherung an sich, sondern der Baustein Ertragsausfall. Ohne ihn wäre die Einrichtung ersetzt worden, die fehlenden Einnahmen nicht.
Sturm in der Nacht. Bei einem Industriebetrieb weht kräftiger Wind gelagerte Ware auf die Kühlanlage am Gebäude. Mit allen Folgekosten knapp 100.000 Euro. Viele Bedingungswerke setzen Sturm erst ab Windstärke 8 an. Diese Police leistet ab Windstärke 7. Ein Detail, das in dieser Nacht über die gesamte Summe entschieden hat.
Etiketten, die im fertigen Hemd auslaufen. Ein Hersteller von Textiletiketten liefert an einen Bekleidungsbetrieb. Nach dem Vernähen stellt sich heraus, dass die Farbe ausläuft. Der Abnehmer muss die gesamte Charge prüfen und sortieren. Rund 18.000 Euro, und der größere Teil davon waren nicht die Etiketten, sondern die Prüf- und Sortierkosten beim Kunden. Dafür gibt es in der Produkthaftpflicht einen eigenen Baustein. Wer ihn nicht hat, bleibt auf diesen Kosten sitzen.
Ein Gefahrguttransport verunglückt. Bevor das Fahrzeug geborgen werden kann, wird die Straße großflächig gesperrt und das Fahrzeug eingeschäumt. Allein das kostet 15.000 Euro, bevor ein Blech repariert ist. Bergungs- und Sicherungskosten sind bei Gefahrgut ein eigenes Risiko, das nicht in jeder Kfz-Police selbstverständlich ist.
Eine versäumte Frist im Vorstand. Der Vorstand einer gemeinnützigen Einrichtung verpasst die Frist für eine Förderung. 50.000 Euro zugesagte Mittel werden nicht anerkannt, und für diesen Schaden haftet der Vorstand persönlich. Gezahlt hat die D&O-Versicherung. Sie wird gern mit Konzernen verbunden; tatsächlich schützt sie jeden, der Verantwortung in einer Organisation trägt, vor den Folgen des eigenen Fehlers.
Überdruck an Reinigungsfahrzeugen. Ein Industriereinigungsunternehmen setzt Spezialfahrzeuge mit Absauganlagen ein. Durch Überdruck werden die Absaugvorrichtungen am eigenen Fahrzeug beschädigt, 30.000 bis 45.000 Euro je Fahrzeug. Gedeckt über die Maschinenversicherung, die fahrbare Arbeitsmaschinen und ihre Aufbauten gegen innere Betriebsschäden absichert. Die Kfz-Versicherung allein hätte hier nicht geleistet.
Kellerbrand und Leitungswasser. Nicht jeder Schaden ist spektakulär. Ein Kellerbrand im Wohnhaus mit 45.000 Euro. Leitungswasserschäden in Ein-, Zwei- und Mehrfamilienhäusern, die größeren regelmäßig zwischen 30.000 und 60.000 Euro. Sie kommen jedes Jahr. Hier entscheidet weniger der Baustein als die Versicherungssumme: Sanierungspreise sind in den letzten Jahren deutlich gestiegen; wer seine Gebäudeversicherung lange nicht angepasst hat, ist im Schadenfall oft unterversichert.
Das Muster ist in allen sieben Fällen dasselbe. Nicht die Police hat geleistet, sondern ein bestimmter Baustein, eine bestimmte Definition oder eine aktuelle Summe. Und keines dieser Details stand zufällig im Vertrag.
Der achte Fall: der Möbellift, der nicht versichert war
Ein Kunde schafft einen hochwertigen Möbellift an. Bei der Anschaffung weise ich darauf hin, dass dafür eine Maschinenversicherung mit Gefahrendeckung sinnvoll ist. Aus verschiedenen Gründen kommt sie nicht zustande. Im Einsatz kippt der Lift um, fast ein Totalschaden, über 30.000 Euro. Eine Deckung, aus der sich dieser Schaden hätte regulieren lassen, gab es nicht.
Gezahlt wurde trotzdem. Der Versicherer, Marktführer in der Industrie- und Gewerbeversicherung, hat sich aus Kulanz mit rund 9.000 Euro am Schaden beteiligt: ohne vertragliche Verpflichtung, nach Prüfung des Einzelfalls und mit Blick auf eine langjährige Kundenverbindung. Den größeren Teil hat der Kunde selbst getragen. Das ist keine Selbstverständlichkeit, und es ist kein Anspruch, auf den sich jemand berufen könnte. Es ist eine Entscheidung, die ein Versicherer treffen kann, wenn er die Größe dafür hat und ihm die Kundenverbindung das wert ist.
Diesen Fall nenne ich bewusst. Nicht, weil Kulanz ein Konzept wäre, sondern weil er zwei Dinge zeigt: Ohne Deckung hängt der Ausgang vom Ermessen eines anderen ab. Und es macht einen Unterschied, bei wem man versichert ist, wenn es darauf ankommt. Die anderen sieben Fälle hatten einen klaren Ausgang, weil vorher jemand gefragt hat, was im Betrieb wirklich passieren kann, und weil die Antwort im Vertrag stand.
Und ein Fall, der noch offen ist: 800.000 Euro Reserve
Ein Hersteller liefert eine Charge Rohre, die beim Abnehmer im Boden verlegt wird. Danach kommt der Verdacht auf, die Charge könnte fehlerhaft sein. Der Versicherer hat die Deckung bestätigt und vorsorglich eine Reserve von 800.000 Euro gebildet. Nicht für die Rohre, die wären ein Bruchteil davon, sondern für Ausbau und Neuverlegung, falls sich der Verdacht bestätigt. Genau dafür gibt es in der erweiterten Produkthaftpflicht den Baustein Aus- und Einbaukosten.
Die bisherigen Prüfungen haben keinen Fehler an der Charge ergeben. Vielleicht wird aus der Reserve nie eine Zahlung. Für den Hersteller ist der Unterschied trotzdem schon heute spürbar: Er hat eine Deckungszusage in der Hand und kann mit seinem Abnehmer auf Augenhöhe sprechen, statt ein Risiko von 800.000 Euro allein zu tragen. Der Wert einer Deckung zeigt sich nicht erst bei der Auszahlung.
Lösung: Beratung mit System, auch nach dem Abschluss
Keiner dieser Kunden hat beim Abschluss gedacht, dass genau das passieren wird. Die Deckung war da, weil Versicherungssummen, Bausteine und Betriebsbeschreibungen regelmäßig an die Realität des Betriebs angepasst wurden, in der Regel im jährlichen Gespräch. Dort werden Umsatz, Mitarbeiterzahl, neue Maschinen, neue Tätigkeiten und neue Standorte abgeglichen. Das ist unspektakulär, und es ist der Grund, warum die Verträge an dem Tag funktioniert haben, an dem es darauf ankam.
Ergebnis
Rund 1,5 Millionen Euro Schaden in drei Jahren, in sieben Fällen vertraglich reguliert, in der Mehrzahl ohne längere Auseinandersetzung mit dem Versicherer. Im achten Fall hat der Versicherer rund 9.000 Euro aus Kulanz beigesteuert, ein Ausgang, mit dem niemand rechnen darf und der die Lektion dieses Beitrags nicht kleiner macht: Deckung ist planbar, Kulanz nicht. Und für den neunten Fall steht eine Deckungszusage über 800.000 Euro, bevor überhaupt feststeht, ob ein Schaden entsteht.
Was Sie daraus mitnehmen können
- Prüfen Sie, ob Ihre Inhalts- oder Gebäudeversicherung den Ertragsausfall einschließt. Der Sachschaden ist oft verkraftbar, der Stillstand nicht.
- Lesen Sie die Sturmdefinition Ihrer Police. Windstärke 7 oder 8 ist im Schadenfall ein Unterschied von hundert Prozent.
- Wenn Sie Produkte herstellen oder zuliefern: Klären Sie, ob Prüf- und Sortierkosten in Ihrer Produkthaftpflicht enthalten sind.
- Wenn Ihre Produkte verbaut oder verlegt werden: Aus- und Einbaukosten gehören in die Produkthaftpflicht. Das Produkt ist selten das Problem, der Ausbau ist es.
- Wer Verantwortung in einem Unternehmen, Verein oder einer Stiftung trägt, braucht eine D&O. Unabhängig von der Größe der Organisation.
- Fahrbare Arbeitsmaschinen und Spezialaufbauten gehören in eine Maschinenversicherung, nicht nur in die Kfz-Police.
- Versicherungssummen für Gebäude und Inhalt alle zwölf Monate gegen aktuelle Baukosten und Anschaffungswerte prüfen.
- Eine Empfehlung, die nicht umgesetzt wird, schützt nicht. Kulanz kann es geben, einen Anspruch darauf nicht. Entscheiden Sie bewusst, welches Risiko Sie selbst tragen wollen.
Häufige Fragen
Wie schnell wird ein Schaden reguliert?
Das hängt von Höhe und Art ab. Schäden bis zu einer bestimmten Größenordnung kann meine Agentur mit eigener Regulierungsvollmacht direkt abwickeln, ohne Umweg über eine Fachabteilung. Größere Schäden begleite ich von der Meldung bis zur Auszahlung und stimme das Vorgehen mit dem Schaden-Innendienst ab.
Ich habe seit Jahren keinen Schaden gehabt. Warum sollte ich meine Verträge prüfen lassen?
Weil sich Ihr Betrieb verändert hat, auch wenn der Vertrag gleich geblieben ist. Mehr Umsatz, neue Maschinen, neue Tätigkeiten oder gestiegene Wiederherstellungskosten führen zu Unterdeckung, und die fällt erst im Schadenfall auf. Dann ist sie nicht mehr zu korrigieren.
Was kostet ein Jahresgespräch?
Nichts. Es gehört zur Betreuung meiner Kunden. Das Ergebnis ist entweder die Bestätigung, dass alles passt, oder eine konkrete Empfehlung, was angepasst werden sollte. Ob Sie sie umsetzen, entscheiden Sie.
Alle Fälle stammen aus dem Bestand meiner Agentur und sind anonymisiert; Beträge sind gerundet. Welche Bedingungen gelten, richtet sich immer nach dem einzelnen Vertrag. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
Mehr zum Thema: Sturmschäden ab Windstärke 7: Beaufort-Wert entscheidet über Ihre Entschädigung · Unterversicherung erkennen · D&O und Managerhaftung
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.