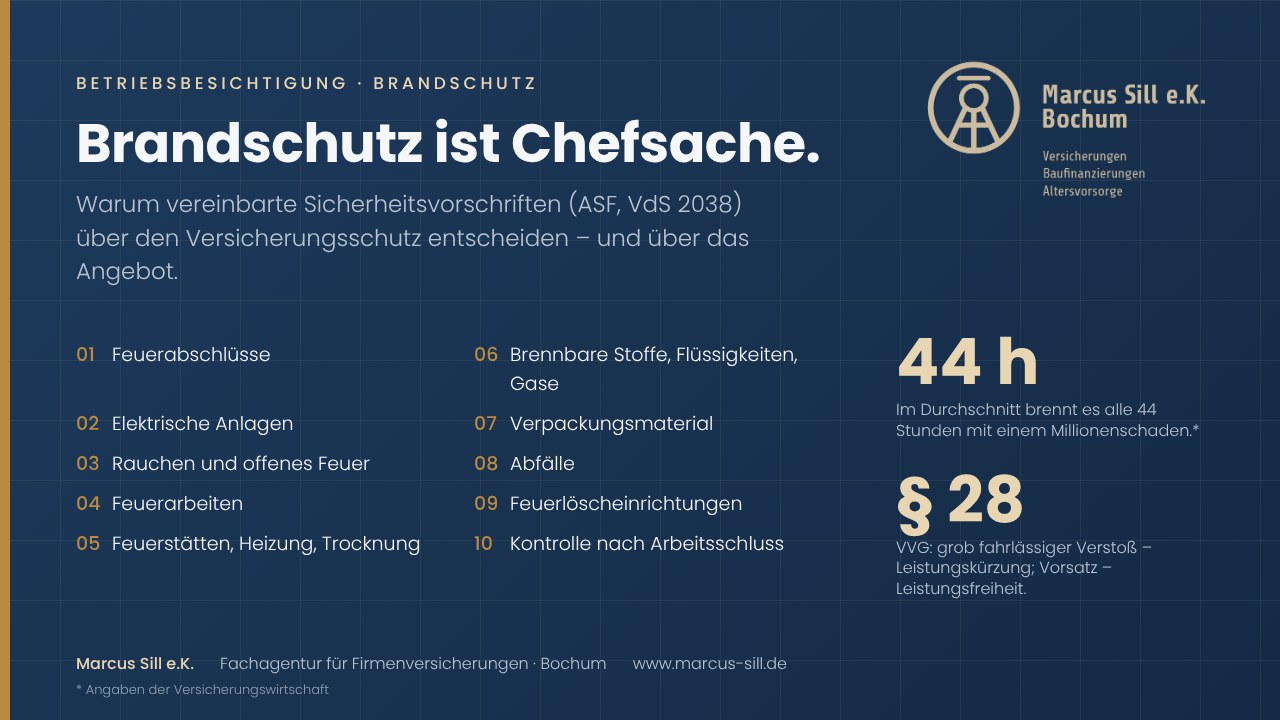
Kurz gesagt: Die „Allgemeinen Sicherheitsvorschriften der Feuerversicherer für Fabriken und gewerbliche Anlagen“ (ASF, VdS 2038) sind in den meisten gewerblichen Feuer- und Inhaltsversicherungen als Sicherheitsvorschriften vereinbart. Damit sind sie eine vertragliche Obliegenheit. Wer sie vorsätzlich oder grob fahrlässig verletzt und dadurch einen Brand begünstigt, riskiert nach § 28 VVG eine Kürzung oder den Verlust der Versicherungsleistung. Und wer die Maßnahmen schon bei der Betriebsbesichtigung ablehnt, erhält in der Regel kein Angebot für seine Inhalts- oder Gebäudeversicherung. Das ist keine Willkür, sondern Risikoprüfung.
Ausgangslage: Alle 44 Stunden ein Millionenschaden
Nach Statistiken der Feuerversicherer ereignen sich in Deutschland jedes Jahr rund 200 Feuer-Großschäden mit jeweils mehr als einer Million Euro Schadenaufwand. Rechnerisch brennt es damit im Durchschnitt alle 44 Stunden mit einem Millionenschaden. Für die Regulierung von Feuerschäden wenden die Versicherer jährlich über zwei Milliarden Euro auf, mit steigender Tendenz. Als Gründe nennt die Versicherungswirtschaft unter anderem größere Brandabschnitte über 1.600 Quadratmeter, hochwertige und empfindliche Maschinen, steigende Wertkonzentrationen, den vermehrten Einsatz brennbarer Stoffe, mehr Gewitter mit Blitzeinschlägen, einen überproportionalen Anstieg der Brandstiftungen und steigende Kosten der Betriebsunterbrechung.
Hinter diesen Zahlen stehen keine Statistiken, sondern Betriebe wie die, die wir Woche für Woche besuchen. Und dort zeigt sich regelmäßig dasselbe Bild.
Was wir bei Betriebsbesichtigungen sehen
Bevor ich ein Angebot für eine Firmen-Inhaltsversicherung oder eine Gebäudeversicherung erstelle, schaue ich mir den Betrieb an. Das ist keine Formalität, sondern der wichtigste Teil der Risikoprüfung. Immer wieder sehen wir dabei Dinge, die organisatorisch und sicherheitstechnisch nicht geboten sind:
- Brandschutztüren, die mit einem Holzkeil offengehalten werden, weil der Gabelstapler sonst ständig anhalten müsste.
- Mehrfachsteckdosen, die hintereinander gesteckt sind, oft hinter Maschinen oder unter Verpackungsmaterial.
- Verpackungsmaterial, Paletten und Kartonagen, die sich über Wochen in der Produktion stapeln statt im Lager.
- Abfallcontainer direkt an der Außenwand oder unter dem Vordach.
- Schweiß-, Trenn- und Lötarbeiten ohne schriftlichen Erlaubnisschein, ohne Brandwache und ohne Nachkontrolle.
- Feuerlöscher ohne gültige Prüfplakette oder zugestellt durch Regale.
- Niemand, der nach Arbeitsschluss einen Kontrollgang macht und nicht benötigte Anlagen abschaltet.
Das sind keine Kleinigkeiten, sondern genau die Punkte, die in den Sicherheitsvorschriften der Feuerversicherer stehen.
Die ASF (VdS 2038): zehn Punkte, die jeder Betrieb kennen sollte
Die „Allgemeinen Sicherheitsvorschriften der Feuerversicherer für Fabriken und gewerbliche Anlagen“ wurden vom Gesamtverband der Versicherer gemeinsam mit dem Bundesverband der Deutschen Industrie (BDI) aufgestellt und werden von der VdS Schadenverhütung als VdS 2038 veröffentlicht. Sie gliedern sich in zehn Abschnitte:
- Feuerabschlüsse
- Elektrische Anlagen
- Rauchen und offenes Feuer
- Feuerarbeiten
- Feuerstätten, Heizeinrichtungen, wärmeführende Rohrleitungen, Trocknungsanlagen
- Brennbare feste Stoffe, Flüssigkeiten und Gase
- Verpackungsmaterial
- Abfälle
- Feuerlöscheinrichtungen
- Kontrolle nach Arbeitsschluss
Die ASF verlangen konkret unter anderem: Feuerarbeiten nur mit schriftlicher Genehmigung der Betriebsleitung (Schweißerlaubnisschein), Verpackungsmaterial in den Betriebsräumen höchstens in der Menge eines Tagesbedarfs, eine ausreichende Zahl in der Bedienung der Feuerlöscheinrichtungen unterwiesener Mitarbeiter und nach Arbeitsschluss die Kontrolle der Betriebsräume durch eine der Betriebsleitung verantwortliche Person. Außerdem sind die ASF allen Aufsichtsführenden bekanntzugeben, und die „Brandverhütungsvorschriften für Fabriken und gewerbliche Anlagen“ (Auszug aus den ASF, als Aushang VdS 2039) sind in den Betriebsstätten auszuhängen und allen Mitarbeitern bekanntzugeben.
Ergänzt werden die ASF durch zwei weitere Sicherheitsvorschriften, die ebenfalls regelmäßig vereinbart sind: die „Sicherheitsvorschriften für elektrische Anlagen“ (VdS 2046) und die „Sicherheitsvorschriften für feuergefährliche Arbeiten“ (VdS 2047).
Analyse: Empfehlung oder Vertragspflicht?
Hier liegt das häufigste Missverständnis. Die ASF sind als Publikation der Versicherungswirtschaft zunächst unverbindlich. Verbindlich werden sie erst, wenn sie im Versicherungsvertrag als Sicherheitsvorschrift vereinbart sind. Genau das steht in ihrer Vorbemerkung: Neben den gesetzlichen und behördlichen gelten die folgenden vereinbarten Sicherheitsvorschriften. Und genau das ist in gewerblichen Feuer- und Inhaltsversicherungen die Regel: Die ASF liegen den meisten Feuerversicherungsverträgen für Fabriken und gewerbliche Anlagen zugrunde.
Die rechtliche Kette sieht so aus:
- Die Obliegenheit im Bedingungswerk. Die Allgemeinen Bedingungen für die Feuerversicherung (AFB) und die Bedingungen der gewerblichen Inhaltsversicherung verpflichten den Versicherungsnehmer, alle gesetzlichen, behördlichen und im Vertrag vereinbarten Sicherheitsvorschriften einzuhalten. Der Bundesgerichtshof hat eine solche Klausel 2024 ausdrücklich bestätigt; sie verstößt nicht gegen das Transparenzgebot (BGH, Urteil vom 10.07.2024, IV ZR 350/22).
- Die Sicherheitsvorschrift selbst. Über die Vereinbarung werden die ASF, VdS 2046 und VdS 2047 zum Inhalt dieser Obliegenheit. Rechtlich handelt es sich um eine gefahrvorbeugende Obliegenheit vor dem Versicherungsfall – keine einklagbare Pflicht, sondern eine Verhaltensanforderung, deren Verletzung den Anspruch gefährdet.
- Die Sanktion nach § 28 VVG. Bei vorsätzlicher Verletzung ist der Versicherer leistungsfrei. Bei grob fahrlässiger Verletzung darf er die Leistung in einem der Schwere des Verschuldens entsprechenden Verhältnis kürzen – von einer kleinen Quote bis hin zu nahezu vollständiger Kürzung. Bei einfacher Fahrlässigkeit bleibt der Anspruch bestehen. Der Versicherungsnehmer kann sich außerdem darauf berufen, dass der Verstoß für den Schaden nicht ursächlich war (§ 28 Abs. 3 VVG), es sei denn, er hat arglistig gehandelt.
- Der zweite Weg: Gefahrerhöhung. Führt ein dauerhafter Verstoß zu einer Gefahrerhöhung, gelten zusätzlich die §§ 23 bis 30 VVG. Der Versicherer kann dann unter Umständen kündigen oder ebenfalls leistungsfrei werden.
Für die Kausalität genügt es nach der Rechtsprechung des Bundesgerichtshofs, dass der Versicherungsnehmer durch den Verstoß eine Gefahrenlage geschaffen hat, die generell die Wahrscheinlichkeit eines Brandes erhöht. Es muss also nicht nachgewiesen werden, dass die offene Brandschutztür den Brand ausgelöst hat; es reicht, dass sie seine Ausbreitung begünstigen konnte.
Die Versicherung ist also kein Ersatz für Brandschutz. Sie setzt ihn voraus.
„Dafür habe ich doch die Versicherung“
Wenn wir Mängel bei der Betriebsbesichtigung ansprechen, hören wir häufig zwei Antworten. Die erste: „Das soll doch die Versicherung übernehmen, dafür zahle ich schließlich Beitrag.“ Die zweite: „Ich sehe nicht ein, dafür Geld auszugeben.“
Beide Antworten übersehen, was ein Feuerversicherungsvertrag ist: eine Vereinbarung, bei der der Versicherer ein Risiko übernimmt, das der Betrieb innerhalb bestimmter Spielregeln führt. Die Spielregeln sind die Sicherheitsvorschriften. Wer sie nicht einhalten will, möchte ein anderes, höheres Risiko versichern lassen, als der Vertrag vorsieht. Und selbst wenn der Versicherer im Schadenfall leistet, ersetzt er nicht alles. Nicht versicherbar sind Personenschäden, Imageverlust, Kundenverlust durch Lieferunfähigkeit, der Verlust von Arbeitsplätzen und der Verlust von Marktanteilen bis hin zur Insolvenz.
Warum es manchmal kein Angebot gibt
Wer mir im Gespräch erklärt, er werde die angesprochenen Maßnahmen nicht umsetzen, ist anschließend oft irritiert, dass er von mir kein Angebot für seine Inhalts- oder Gebäudeversicherung erhält. Das hat zwei Gründe.
Erstens: Ein Risiko, bei dem die vertraglichen Sicherheitsvorschriften erkennbar nicht eingehalten werden, kann der Versicherer nicht zeichnen. Ich würde ihm ein Risiko anbieten, von dem ich weiß, dass es nicht den Vertragsgrundlagen entspricht.
Zweitens, und das ist der wichtigere Grund: Für den Unternehmer selbst wäre ein Vertrag, der im Ernstfall genau wegen dieser Verstöße nicht oder nur gekürzt leistet, der teuerste Vertrag, den er abschließen kann. Er zahlt Beitrag für einen Schutz, der im entscheidenden Moment zusammenbricht. Dann lieber ein klares Wort vorher: Diese drei Punkte müssen abgestellt werden, dann sprechen wir über ein Angebot.
Lösung: Organisatorischer Brandschutz als Teil der Beratung
Organisatorischer Brandschutz kommt vor der Inanspruchnahme von Versicherungsleistungen. Deshalb gehört er bei mir fest in drei Situationen:
- Bei der Betriebsbesichtigung vor dem Angebot. Ich gehe die zehn ASF-Punkte mit dem Unternehmer durch und benenne, was ein Versicherer bei der Risikoprüfung sehen würde. Die meisten Mängel lassen sich mit geringem Aufwand abstellen: ein Feststellanlage statt Holzkeil, ein Erlaubnisschein-Formular für Feuerarbeiten, ein Kontrollgang-Plan.
- Beim jährlichen Jahresgespräch. Betriebe verändern sich: neue Maschinen, neue Lagerflächen, neue Mitarbeiter. Was vor drei Jahren in Ordnung war, kann heute ein Verstoß sein. Der Feuerversicherer selbst besucht mittelständische Betriebe nicht jedes Jahr – wir schon.
- Nach einer Brandschau oder einem Besuch des Versicherers. Wer seine Brandschutzorganisation im Griff hat, bekommt dort Lob statt Auflagen. Das stärkt die Verhandlungsposition bei Beitrag und Bedingungen.
Ich bin kein Brandschutzsachverständiger und ersetze keine behördliche Brandschau. Ich kenne aber die Vertragsgrundlagen und weiß, welche Punkte im Schadenfall geprüft werden. Genau diese Perspektive fehlt vielen Betrieben.
Ergebnis
Die Sicherheitsvorschriften der Feuerversicherer sind kein Papier für die Schublade. Sie entscheiden darüber, ob ein Betrieb überhaupt ein Angebot erhält, zu welchem Beitrag, und ob der Vertrag im Schadenfall leistet. Wer sie kennt und umsetzt, schützt zuerst seinen Betrieb, seine Mitarbeiter und seine Existenz – und erst in zweiter Linie seinen Versicherungsschutz.
Was Sie daraus mitnehmen können
- Prüfen Sie Ihre Vertragsunterlagen: Welche Sicherheitsvorschriften sind vereinbart (ASF/VdS 2038, VdS 2046, VdS 2047 oder branchenspezifische Vorschriften)?
- Hängen Sie die Brandverhütungsvorschriften (VdS 2039) im Betrieb aus und geben Sie die ASF allen Aufsichtsführenden bekannt. Beides ist selbst Teil der Vorschrift.
- Führen Sie einen schriftlichen Erlaubnisschein für Feuerarbeiten ein, auch für Fremdfirmen. Schweißarbeiten sind eine der häufigsten Brandursachen im Gewerbe.
- Benennen Sie eine Person, die nach Arbeitsschluss einen dokumentierten Kontrollgang macht.
- Rüsten Sie Brandschutztüren, die offenstehen müssen, mit bauaufsichtlich zugelassenen Feststellanlagen aus. Der Holzkeil ist ein Verstoß.
- Lassen Sie Feuerlöscher fristgerecht prüfen und halten Sie sie zugänglich.
- Begrenzen Sie Verpackungsmaterial in Produktionsräumen auf den Tagesbedarf.
- Sprechen Sie mit mir, bevor der Versicherer kommt – nicht danach.
Häufige Fragen
Gelten die ASF (VdS 2038) automatisch für meinen Betrieb?
Nein, nicht automatisch. Die ASF sind eine Publikation der Versicherungswirtschaft und werden erst verbindlich, wenn sie im Versicherungsvertrag als Sicherheitsvorschrift vereinbart sind. In gewerblichen Feuer- und Inhaltsversicherungen ist das die Regel. Ob und in welcher Fassung sie in Ihrem Vertrag gelten, steht in den Vertragsunterlagen – ich prüfe das gern mit Ihnen.
Was passiert, wenn ich gegen eine Sicherheitsvorschrift verstoße und es brennt?
Das richtet sich nach § 28 VVG. Bei vorsätzlichem Verstoß kann der Versicherer die Leistung ganz verweigern, bei grob fahrlässigem Verstoß darf er sie im Verhältnis zur Schwere des Verschuldens kürzen. Bei einfacher Fahrlässigkeit bleibt die Leistung bestehen. Außerdem muss der Verstoß für den Schaden ursächlich gewesen sein – den Gegenbeweis darf der Versicherungsnehmer führen, außer bei Arglist.
Warum bekomme ich kein Angebot für meine Inhaltsversicherung?
Wenn bei der Betriebsbesichtigung erkennbar ist, dass vertragliche Sicherheitsvorschriften nicht eingehalten werden und der Unternehmer das auch nicht ändern möchte, kann der Versicherer das Risiko nicht zeichnen. Ein Vertrag, der im Schadenfall wegen genau dieser Verstöße nicht leistet, wäre für beide Seiten die schlechteste Lösung. Werden die Mängel abgestellt, steht einem Angebot in aller Regel nichts im Weg.
Was kostet eine Brandschutz-Begehung durch Ihre Agentur?
Nichts. Die Betriebsbesichtigung gehört zur Risikoprüfung vor dem Angebot und zum jährlichen Jahresgespräch bei bestehenden Kunden. Sie ersetzt keine Brandschau der Behörde und kein Gutachten eines Brandschutzsachverständigen, zeigt aber zuverlässig die Punkte, die ein Versicherer bei der Risikoprüfung sieht.
Die genannten Schadenzahlen beruhen auf Statistiken der Versicherungswirtschaft und sind gerundet. Welche Sicherheitsvorschriften gelten und welche Rechtsfolgen ein Verstoß hat, richtet sich immer nach dem einzelnen Vertrag und den dort vereinbarten Bedingungen. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung und keine brandschutztechnische Beratung.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
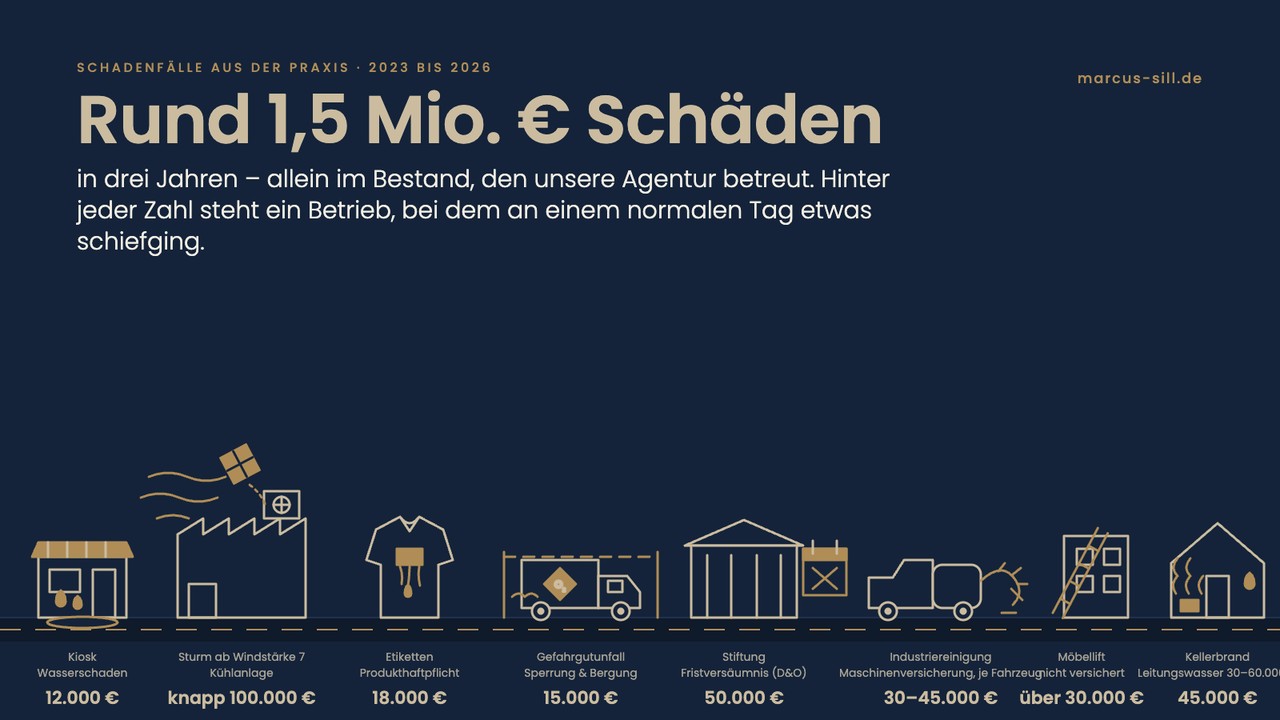
Mehr zum Thema: Rund 1,5 Millionen Euro Schäden in drei Jahren – was im Ernstfall wirklich zählt · Unterversicherung erkennen · Sturmschäden ab Windstärke 7
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.