Kurz gesagt: Wenn bei Demonstrationen Geschäfte, Büros oder Firmenfahrzeuge beschädigt werden, gibt es keine „Demo-Versicherung“. Ob und welcher Vertrag zahlt, hängt davon ab, was genau passiert ist: Glasbruch, Einbruch, Vandalismus ohne Einbruch, Brand oder Plünderung. Besonders kritisch sind zwei Punkte: Schäden durch innere Unruhen sind in der Sachversicherung häufig ausgeschlossen, wenn sie nicht gesondert vereinbart sind. Und ein Ertragsausfall wird nur ersetzt, wenn ein versicherter Sachschaden vorliegt, nicht schon dann, wenn Sie Ihren Laden vorsorglich geschlossen halten.
Ausgangslage: Ausschreitungen werden teurer
Mitte Oktober 2026 kam es in Frankreich bei landesweiten Protesten zu Plünderungen und Brandstiftungen. Die Ratingagentur Morningstar DBRS schätzt die versicherten Schäden nach vorläufigen Angaben auf knapp unter 1,2 Milliarden Euro. Zum Vergleich nennt die Agentur für die Unruhen in den Vorstädten 2005 rund 200 Millionen Euro und für die Gelbwesten-Proteste 2018/19 rund 220 Millionen Euro.
Dass das kein rein französisches Thema ist, hat der G20-Gipfel 2017 in Hamburg gezeigt. Der Gesamtverband der Versicherer (GDV) bezifferte die versicherten Schäden damals auf rund zwölf Millionen Euro. Betroffen waren vor allem Geschäfte, Fahrzeuge und Gebäude entlang der Protestrouten.
Für Unternehmer im Ruhrgebiet stellt sich deshalb eine ganz praktische Frage: Was wäre, wenn es meinen Betrieb trifft?
Analyse: Der Tathergang entscheidet, nicht das Ereignis
Eine „Demonstration“ ist kein Versicherungsfall. Versichert sind einzelne Gefahren, und jede Gefahr hat ihren eigenen Baustein. Deshalb lohnt es sich, einen Schaden gedanklich in seine Einzelteile zu zerlegen:
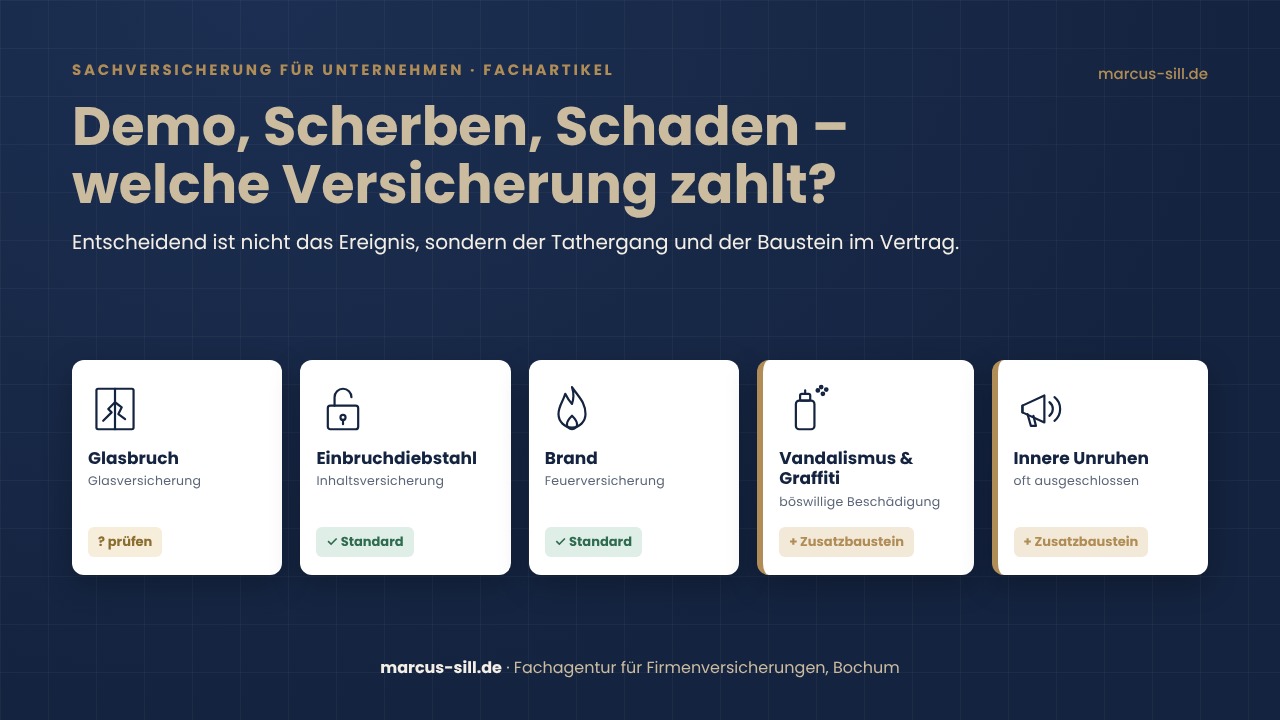
- Die Schaufensterscheibe wird eingeschlagen. Das ist ein Glasbruch. Ersetzt wird er über eine Glasversicherung, sofern sie besteht.
- Täter dringen ein und stehlen Ware. Das ist ein Einbruchdiebstahl, versichert in der Firmen-Inhaltsversicherung. Beschädigen die Täter nach dem Eindringen Einrichtung oder Waren, ist dieser Vandalismus nach einem Einbruch in der Regel mitversichert.
- Einrichtung oder Fassade werden beschädigt, ohne dass jemand einbricht. Das ist böswillige Beschädigung. Sie ist nicht automatisch Teil jeder Inhalts- oder Gebäudeversicherung, sondern muss als eigene Gefahr vereinbart sein, zum Beispiel über eine erweiterte Sachdeckung.
- Es brennt. Für Brandschäden an Gebäude, Einrichtung und Waren ist grundsätzlich die Feuerversicherung zuständig, als Teil der Gebäude- oder Inhaltsversicherung.
- Es wird geplündert. Plünderung ist kein eigener Versicherungsfall. Maßgeblich ist auch hier, ob ein Einbruch, ein Raub oder eine sonstige versicherte Gefahr vorliegt.
Die Besonderheit: innere Unruhen
Als innere Unruhen gelten größere gewalttätige Ausschreitungen, an denen sich ein erheblicher Teil der Bevölkerung beteiligt. Einzelne Gewalttaten oder Zerstörungen fallen nicht automatisch darunter. Schäden durch innere Unruhen sind in vielen Sachversicherungen ausgeschlossen, können aber in der Regel über einen gesonderten Baustein mitversichert werden. Genau dieser Unterschied kann im Ernstfall darüber entscheiden, ob der Vertrag leistet.
Ertragsausfall: nur mit Sachschaden
Kann Ihr Betrieb nach einem versicherten Sachschaden nicht weiterarbeiten, ersetzt eine Ertragsausfall- oder Betriebsunterbrechungsversicherung den entgangenen Gewinn und die fortlaufenden Kosten. Voraussetzung ist ein versicherter Sachschaden. Wer seinen Laden während einer angekündigten Demonstration vorsorglich geschlossen hält, hat ohne einen solchen Schaden normalerweise keinen Anspruch.
Firmenfahrzeuge
Wird ein Firmenwagen angezündet oder die Scheibe eingeschlagen, ist grundsätzlich die Teilkasko zuständig, ohne Rückstufung beim Schadenfreiheitsrabatt. Zerkratzter Lack, Beulen oder abgetretene Spiegel sind mut- oder böswillige Beschädigungen und laufen über die Vollkasko, mit Rückstufung. Die Kfz-Haftpflicht zahlt für Schäden am eigenen Fahrzeug nicht.
Und wenn kein Vertrag greift?
Dann haften die Täter. Werden sie nicht ermittelt oder sind sie zahlungsunfähig, bleibt der Schaden häufig beim Unternehmen. Einen allgemeinen Anspruch auf staatliche Entschädigung für Schäden bei Demonstrationen gibt es in Deutschland nicht.
So ist es in unseren Verträgen geregelt
In den Firmen-Sachversicherungen, die wir vermitteln, lassen sich innere Unruhen sowie böswillige Beschädigung und Vandalismus gegen einen geringen Mehrbeitrag zu den klassischen versicherten Gefahren hinzunehmen. Dazu zählen auch Graffiti-Schäden an der Fassade: Sie gelten als mut- oder böswillige Beschädigung durch Dritte und sind über denselben Baustein mitversichert. Der Aufwand ist also überschaubar – entscheidend ist, dass die Bausteine tatsächlich vereinbart sind. Ob das in Ihrem Vertrag der Fall ist, sehen wir gemeinsam in wenigen Minuten.
Lösung: Verträge prüfen, bevor etwas passiert
Die Frage, ob innere Unruhen und böswillige Beschädigungen versichert sind, lässt sich nach einem Schaden nicht mehr ändern. Deshalb gehört sie bei mir in jedes Jahresgespräch mit Handels-, Gastronomie- und Dienstleistungsbetrieben, besonders bei Standorten in Innenstädten und an typischen Demonstrationsrouten. Geprüft werden dabei:
- ob Glas, Einbruchdiebstahl und Vandalismus nach Einbruch versichert sind,
- ob böswillige Beschädigung und innere Unruhen in Inhalts- und Gebäudeversicherung vereinbart sind,
- ob die Ertragsausfallversicherung an dieselben Gefahren gekoppelt ist,
- ob Graffiti an der Fassade versichert ist, das als böswillige Beschädigung nur mit dem entsprechenden Baustein gedeckt ist,
- und welcher Kaskoschutz für die Firmenfahrzeuge besteht.
Was im Schadenfall zu tun ist
- Melden Sie den Schaden umgehend Ihrem Versicherer oder uns.
- Erstatten Sie Anzeige bei der Polizei und reichen Sie eine Liste der gestohlenen Gegenstände ein.
- Dokumentieren Sie die Schäden mit Fotos, bevor aufgeräumt wird.
- Sichern Sie den Betrieb gegen weitere Schäden, zum Beispiel durch eine Notverglasung. Diese Maßnahmen haben Vorrang.
- Stimmen Sie Aufräumarbeiten und Reparaturen vorher mit dem Versicherer ab.
Was Sie daraus mitnehmen können
- Es gibt keine Versicherung „gegen Demonstrationen“. Entscheidend sind Glas, Einbruchdiebstahl, Feuer und böswillige Beschädigung als einzelne Gefahren.
- Prüfen Sie, ob innere Unruhen ausdrücklich mitversichert sind.
- Ertragsausfall gibt es nur nach einem versicherten Sachschaden, nicht bei vorsorglicher Schließung.
- Entfernen Sie bei angekündigten Demonstrationen wertvolle Ware aus dem Schaufenster, nutzen Sie Rollgitter und parken Sie Firmenfahrzeuge abseits der Route.
- Sprechen Sie mit mir, bevor die nächste Demonstration angekündigt ist, nicht danach.
Häufige Fragen
Zahlt meine Inhaltsversicherung, wenn Randalierer meine Ladeneinrichtung zerstören?
Wenn die Täter vorher eingebrochen sind, in der Regel ja, über den Einbruchdiebstahl-Schutz. Ohne Einbruch nur dann, wenn böswillige Beschädigung als Gefahr vereinbart ist. Liegt ein Fall innerer Unruhen vor, kommt es zusätzlich darauf an, ob dieser Ausschluss aufgehoben ist.
Was sind „innere Unruhen“ im Sinne der Versicherung?
Größere gewalttätige Ausschreitungen, an denen sich ein erheblicher Teil der Bevölkerung beteiligt. Einzelne Gewalttaten am Rand einer Demonstration fallen nicht automatisch darunter. Maßgeblich ist die Definition in Ihren Versicherungsbedingungen.
Bekomme ich Geld, wenn ich meinen Betrieb wegen einer Demonstration vorsorglich schließe?
Normalerweise nicht. Die Ertragsausfallversicherung setzt einen versicherten Sachschaden voraus.
Mein Firmenwagen wurde zerkratzt. Welche Versicherung zahlt?
Mut- oder böswillige Beschädigungen wie Kratzer oder Beulen reguliert die Vollkasko, verbunden mit einer Rückstufung. Brand und Glasbruch laufen dagegen über die Teilkasko ohne Rückstufung.
Die genannten Schadensummen beruhen auf vorläufigen Schätzungen von Morningstar DBRS (Oktober 2026) und des GDV (2017) und sind gerundet. Welche Gefahren versichert sind und welche Ausschlüsse gelten, richtet sich immer nach dem einzelnen Vertrag und den dort vereinbarten Bedingungen. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.
Schaden melden: Schaden-Direktruf 0800 11 22 33 44, rund um die Uhr · alle Wege im Schadenfall
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
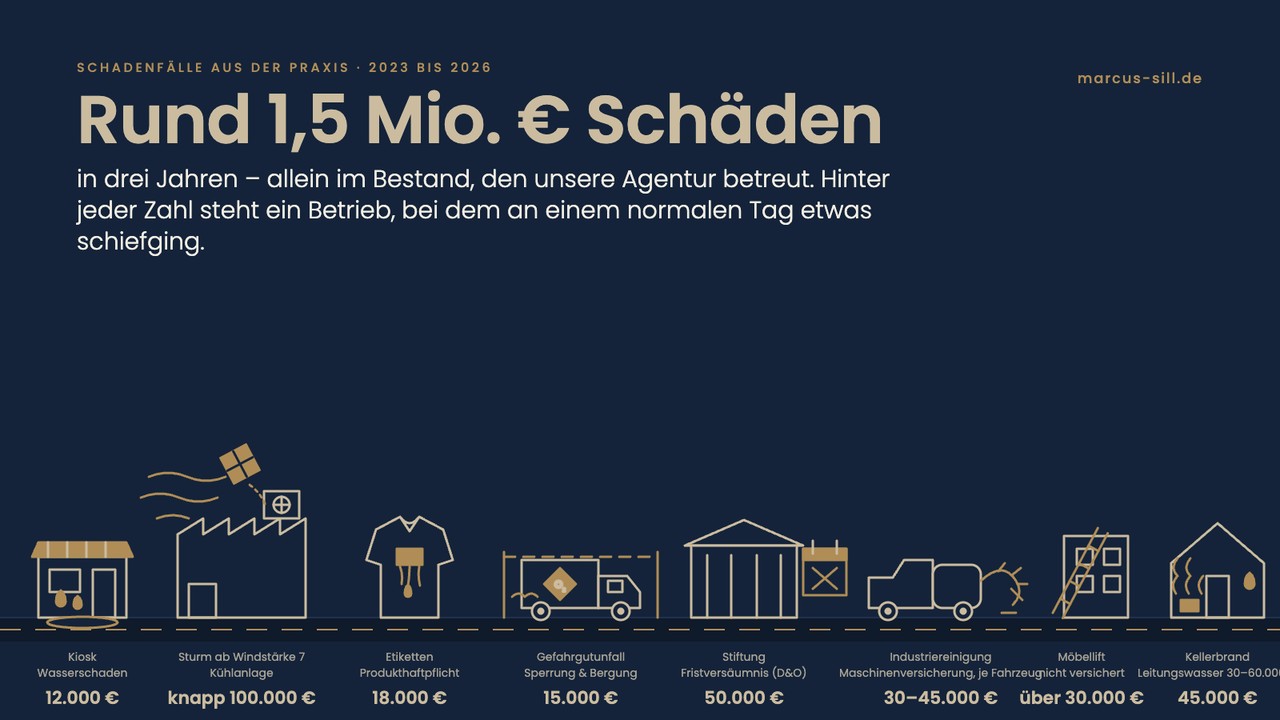
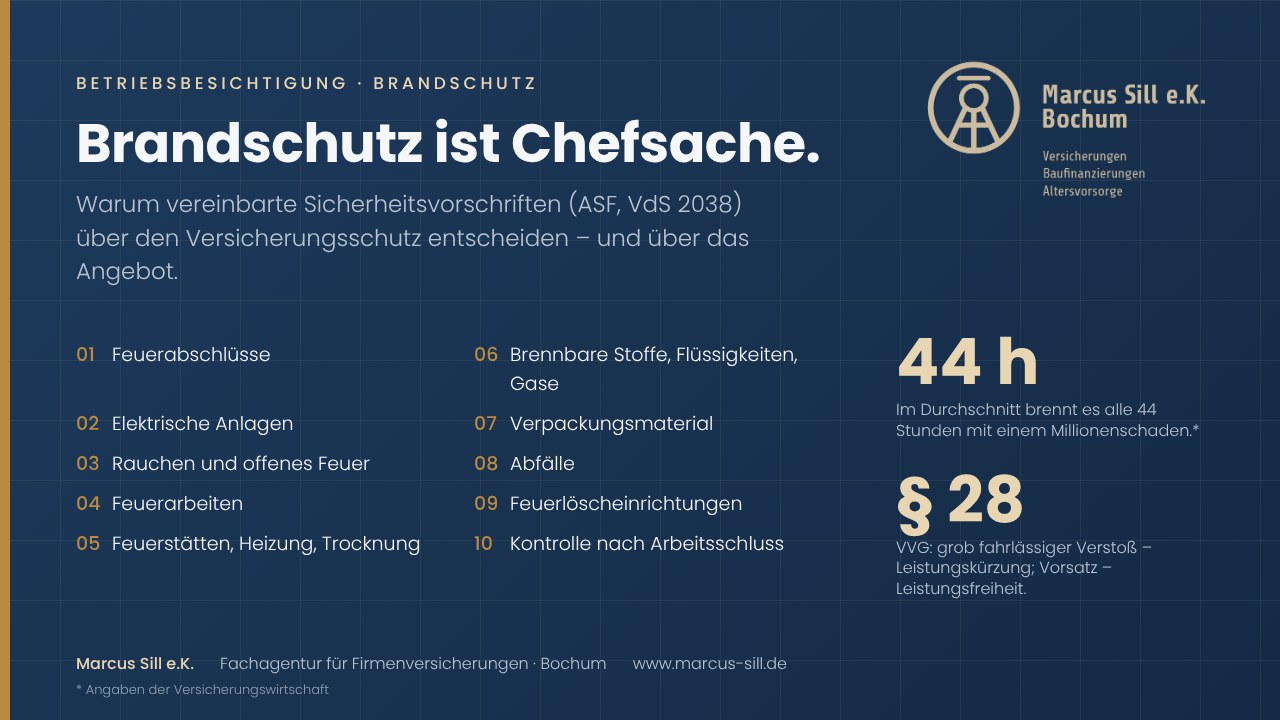
Mehr zum Thema: Brandschutz ist Chefsache · Rund 1,5 Millionen Euro Schäden in drei Jahren · Unterversicherung erkennen
Zum Weiterlesen: Sturmschäden ab Windstärke 7: Beaufort-Wert entscheidet über Ihre Entschädigung · Wie betriebliche Versicherungen Ihre Bilanz und Liquidität schützen
Mehr zu unserer Beratung: Inhalts-, Gebäude- und Ertragsausfallversicherung
Fragebogen für Ihr Angebot (PDF): Sach- und Ertragsausfallversicherung · Alle Fragebögen
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.